Sokaknak a lakáshitel jelenti a megoldást az otthonteremtésben. De mi van akkor, ha rosszra fordulnak a dolgok és az egyetlen járható út a válás? Ebben az esetben ez a házasságnak a végét jelenti, de a közös hitelnek nem. Tévhit, hogy az ingatlant megtartó személy fizeti tovább automatikusan a hitelt. Ennél valamelyest összetettebb a helyzet. A cikkben ezt a témát jártuk most körbe alaposabban.
Lakáshitel és válás: mit kell ilyenkor eldönteni?
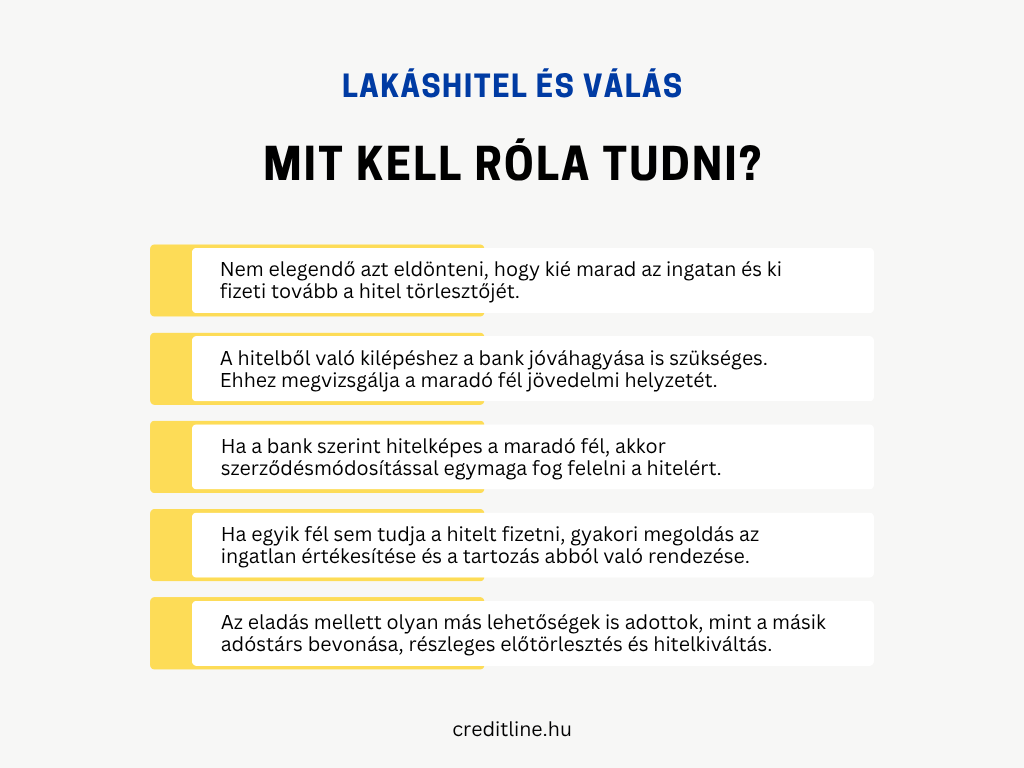
Egy válás esetén elsősorban azt kell eldönteni, hogy kihez kerül a közös ingatlan. Ez esetben az egyik fél megtarthatja az ingatlant, de dönthetnek az eladás mellett is. Amennyiben viszont lakáshitel is kapcsolódik hozzá, nem elegendő csupán annyit eldönteni, hogy kié lesz ingatlan és ki viszi tovább a hitelt. A hitelszerződés egy külön jogviszonynak minősül a hitelintézettel, ezért a módosításhoz kérni kell a bank hozzájárulását is.
De mit is jelent ez a gyakorlatban? Azt, hogy a vagyonmegosztási megállapodás nem elegendő annak kimondásához, hogy melyik fél törleszti a jövőben a hitelt. Ehhez a bank részéről szükséges a szerződésmódosítás is. Ennek hiányában mindkét fél felel a tartozásért, hiába váltak el időközben.
Sokan ezzel nincsenek tisztában
A közös lakáshitel igénylését követő válás esetén fontos megjegyezni, hogy az ingatlan tulajdonjoga és a hitellel szembeni felelősség nem ugyanaz. Elképzelhető egy olyan szituáció, ahol a válást követően az egyik félnél marad az ingatlan, miközben a másik fél is ugyanúgy benne marad a hitelben.
A gyakorlatban az adóstárs kiengedéséhez vagy megváltoztatásához a hitelintézet jóváhagyása szükséges. Amennyiben erre a bank rábólint, akkor szükségszerűen módosítja a szerződést. Mi is ebből a lényeg? Az, hogy hiába állapodnak meg egymás között a felek, ehhez külön banki jóváhagyás is szükséges.
Mikor hagyhatja ezt jóvá a bank?
Amennyiben az egyik fél vállalja, hogy fizeti tovább a lakáshitel törlesztését a lakás megtartásáért cserébe, a bank újra megvizsgálja az adós pénzügyi helyzetét. Ekkor meg kell győződni arról, hogy ez a fél önállóan is képes biztonsággal törleszteni a kölcsönt. Ez bankonként eltérhet, de a szerződésmódosítás tartalma is befolyásolhatja.
Általánosságban azt mondhatjuk, hogy a hitelintézet megvizsgálja az adós igazolt jövedelmét és az aktuálisan fennálló többi hitelét. Ha megfelel a maradó fél a banki elvárásoknak, akkor egyedül is tovább viheti a kölcsönt.
Ezek alapján pedig nem szabad előre túlzottan magabiztosnak lenni. Hiábavaló a felek közti megegyezés, ha ez az ügylet a bank szemében kockázatos. A közös igénylés óta ugyanis megváltozhatott a felek jövedelmi helyzete, családi helyzete, fennálló tartozása, vagy akár a jogszabályi és banki hitelbírálati háttér is.
Azzal is érdemes tisztában lenni, hogy az adóstárs kiengedésének gyakran van költségvonzata. A szerződés módosítása vagy a módosított hitelszerződés közokiratba való foglalása külön fizetendő. Ennek a díja bankonként és szerződésenként változhat.
Mi van akkor, ha a bank nem hagyja jóvá?
Ebben az esetben egy rosszul időzített vagyonmegosztás fennakadáshoz vezethet. Elképzelhető, hogy az egyik fél már átadta a tulajdonrészét, de a bank nem hagyja jóvá a hitelből való kilépését. Ekkor bár már nem tulajdonosa az ingatlannak, mégis adóstársként felel a hitelért. Ez pedig egyben azt is jelenti, hogy ha a volt házastárs nem tudja a hitelt törleszteni, akkor az a másik félre hárul. Arról nem is beszélve, hogy a fennálló tartozás számítani fog egy később külön igényelt hitelnél is.
Szintén fontos tudni, hogy lakáshitel segítségével megvásárolt ingatlannál arra a jelzálogjogon felül elidegenítési és terhelési tilalom is bejegyzésre kerül. Miért is fontos most ez? Azért, mert a hitelintézet hozzájárulásának hiányában a tulajdonosok sem változtathatóak meg. Ez pedig akkor okozhat igazán kellemetlenséget, ha a bank nem hagyja jóvá a szerződés módosítását, így elképzelhető, hogy a tulajdonosváltást sem fogják.
Mi van akkor, ha egyedül nem tudjuk fizetni a hitelt?
Az előzőek alapján könnyen előfordulhat, hogy a bank nem járul hozzá az adóstárs kiengedéséhez. Pánikra azonban semmi ok, lehet más megoldás is a helyzetre:
- Másik adóstárs bevonása: Jó választás lehet egy olyan családtag, aki megfelel a bank hitelképességi elvárásainak.
- Részleges előtörlesztés: Ha sikeresen gyűjtögettünk az évek alatt, akkor azt érdemes lehet előtörleszteni a hitelbe. A fennálló tartozás csökkenésével a havi törlesztő is csökken.
- Hitelkiváltás: Előfordulhat az egyik, hogy egy másik pénzintézetnél vagy egy másik konstrukcióban a hitelt fizető fél már önállóan is hitelképesnek minősül.
- Az ingatlan értékesítése: Ha a felek egyedül nem tudják vagy kívánják a hitelt törleszteni, akkor az ingatlan értékesítése, majd ebből a hitel visszafizetése is megoldhatja a helyzetet.
Ugyanakkor a hitelkiváltás kapcsán nem csak az a fontos szempont, hogy ki lehet-e lépni a meglévő szerződésből. Szintén lényeges az is, hogy az új hitel milyen kondíciók mellett igényelhető, azaz mekkora a kamat és a havi törlesztő, mennyit fizetünk összességében vissza és milyen egyszeri költségekkel kell számolnunk.
Lakáshitel, majd válás: hogy érdemes ezt intézni?
Közös lakáshitel felvételét követő válás után ott csúszhatunk el, ha véglegesen megegyezünk az ingatlanról, majd ezt követően derül ki, hogy a bank jóváhagyja-e a másik fél kilépését. Helyette sokkal biztonságosabb döntés lehet az alábbi sorrendet követni:
- A hiteltartozás fennmaradó összegének és a kölcsön aktuális kondícióinak lekérése a banktól.
- A hitelt továbbvivő fél jövedelmi helyzetének megvizsgálása.
- Egyeztetés a bankkal az adóstárs kiengedésének módjáról, feltételeiről.
- Ha ez nem opció, akkor az előtörlesztés, a hitelkiváltás és az új adóstárs bevonásának lehetőségeit érdemes megvizsgálni.
- Ezt követően véglegesítjük csak a vagyonmegosztás pénzügyi szegmensét.