A babavárás áldott időszak a családok életében. Akik belevágnak a gyermekvállalásba, azok jól tudják, hogy ez egyben hatalmas felelősség is. Rengeteg aggodalmaskodás, kötelezettség és jelentős anyagi ráfordítás. Ugyanakkor míg a babaágyra, ruhákra, pelenkára minden szülő gondol, a legrosszabbal általában nem foglalkoznak: mi lesz, ha valamelyikükkel baj történik? A lakáshitel törlesztése, az albérlet, a megélhetés és a gyermekvárás finanszírozása már épp elég teher. De ha beüt a baj és az egyik szülőt elbocsátják, netán még rosszabb, elhalálozik, akkor minden egy ember nyakába szakad. Ezt pedig csak kevesen tudnák egyedül kigazdálkodni. De vajon a várandósság alatt is megoldást jelenthet az életbiztosítás?
Babavárás alatt is köthető életbiztosítás?
Általánosságban azt mondhatjuk, hogy várandósság alatt is köthető életbiztosítás. A terhesség önmagában nem gátolja meg a szerződéskötést. Azzal viszont érdemes tisztában lenni, hogy az egészségügyi nyilatkozatra ebben az esetben különös figyelmet fordítanak a biztosítók.
A babavárásban azonban hatalmas különbségek lehetnek egyénenként. Míg valaki nagyon megszenvedi a terhességgel járó tüneteket, addig más úgy nyilatkozik róla, hogy élete egyik legcsodásabb időszaka volt. Ezzel pedig a biztosítók is tisztában vannak.
Van különbség a várandósság szakaszaiban?
Az előzőek alapján pedig kijelenthető, hogy a várandósság egyes szakaszaiban más lehet a biztosítótársaságok hozzáállása. Az első és a második trimeszterben megköthető az életbiztosítás, amennyiben a várandósság zökkenőmentesen zajlik.
A szüléshez közeledve, többnyire az időpontot megelőző pár hétben viszont a biztosítók már elővigyázatosabbak. Ha ekkorra fogalmazódott meg bennünk az életbiztosítás iránti igényi, akkor érdemes arra is felkészülnünk, hogy a biztosító halasztott kockázatelbírálást alkalmazhat. Az, hogy ez mikor szükséges és hogyan zajlik, biztosítónként eltérhet. Erről érdemes előzetesen tájékozódni.
De mi van akkor, ha szövődményes a babavárás? Az életbiztosítás esetén ez sem kizáró ok, azonban szükség lehet kiegészítő orvosi dokumentációra. Ezen felül az is elképzelhető, hogy a biztosító díjfelárral vagy kizárással fogadja be a kockázatot. Sőt, az is lehetséges, hogy a gyermek megszületését követően hoz döntést a szerződéskötésről.
Mit takar a kockázatelbírálás folyamata?
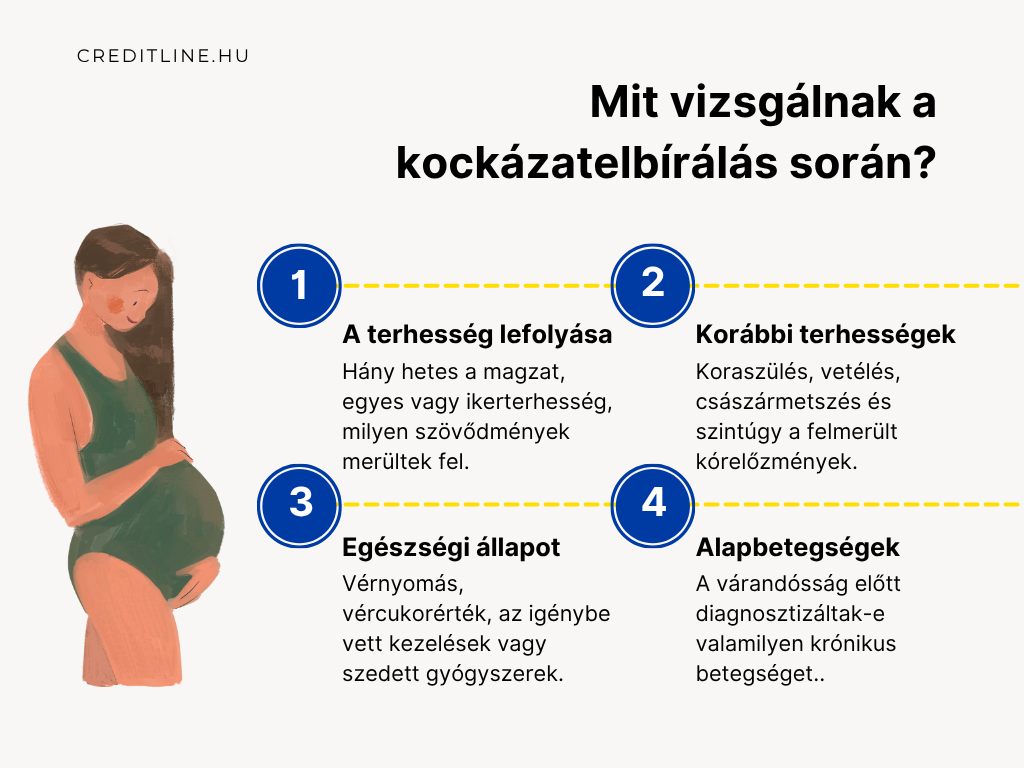
Kockázatelbíráláson nemcsak a várandós nőknek, hanem mindenkinek át kell esnie. De mit jelent ez? Életbiztosítás esetén ez alapvetően egy egészségügyi nyilatkozatot és egy esetleges orvosi vizsgálatot takar. Terhességnél pedig több erre irányuló kérést kell megválaszolni.
Többek között ilyen lehet
- a terhesség lefolyása: hány hetes a magzat, egyes vagy ikerterhesség, milyen szövődmények merültek fel,
- a korábbi terhesség(ek) lefolyása: koraszülés, vetélés, császármetszés és szintúgy a felmerült kórelőzmények,
- a kismama jelenlegi egészségi állapota: vérnyomás, vércukorérték, az igénybe vett kezelések vagy szedett gyógyszerek,
- alapbetegségek: a várandósság előtt diagnosztizáltak-e valamilyen krónikus betegséget (pl. cukorbetegséget vagy szív- és érrendszeri problémákat).
Az utóbbi szempont akkor is meghatározó a biztosító számára, ha a szerződő nem vár gyermeket. A kockázatelbírálás folyamata felesleges macerának tűnhet, azonban a biztosító ezzel kap reális képet a szerződő állapotáról.
Életbiztosítás esetén mit jelent a várakozási idő?
A várandósságtól függetlenül érdemes pár szót ejteni az úgynevezett várakozási időről. Ez az életbiztosítás esetén azt jelenti, hogy a szerződéskötéstől számított 6 hónapban, egészségbiztosításnál pedig az első 3 hónapban a biztosító csakis baleseti ok alapján térít. Mit jelent ez terhesség esetén?
Azt, hogy
- A szüléssel kapcsolatos, nem várt orvosi eseményekre a biztosító nem térít a várakozás idejében. Sőt, számos élet- és egészségbiztosítás teljesen kizárja a terhességhez, szüléshez kapcsolódó biztosítási eseményeket. A szerződéskötés előtt erről fontos tájékozódni.
- Az újszülöttel kapcsolatos eseményeket a biztosító jellemzően nem téríti meg. Ha azt szeretnénk, hogy a csecsemőre is kiterjedjen a biztosítás védelme, akkor ehhez külön gyermekbiztosítás vagy balesetbiztosítás kiegészítő szükséges.
Ezek a feltételek biztosítónként eltérőek lehetnek, így mindenképpen érdemes alaposan utánajárni a részleteknek.