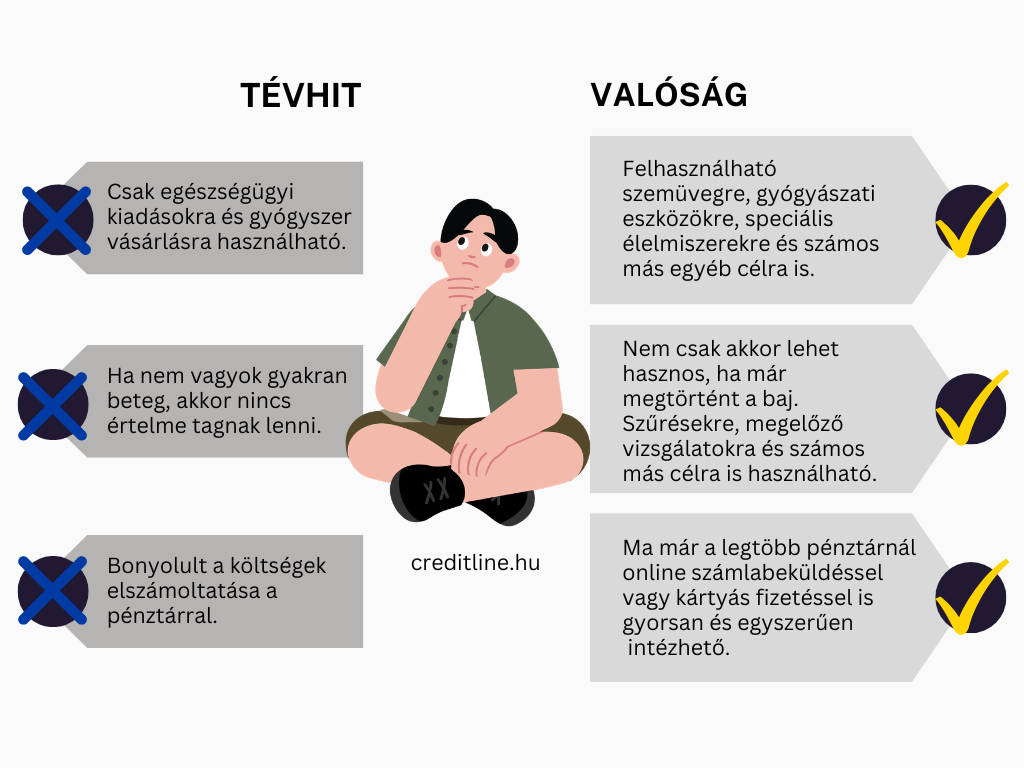
Mit szólnál, ha azt mondanánk, hogy van egy olyan pénzügyi termék, amivel egészségügyi célokat valósíthatsz meg, közben pedig spórolsz? Sokakban továbbra is az a tévhit él, hogy az egészségpénztár azoknak előnyös, akik sűrűn járnak orvoshoz vagy sok gyógyszert szednek. Ennél azonban jóval többről van szó. A mindennapi egészségügyi kiadásaink mellett számos olyan célra is felhasználható, amire nem is gondolnánk.
Legyen szó speciális étrend követéséről, szemüvegről, gyógytornáról, a gyermek beiskolázásáról, temetésről vagy lakáshitel törlesztésről, az egészségpénztár ezeket is finanszírozhatja. Ezek közül azonban nem mind érhető el automatikusan minden pénztárnál. Arról nem is beszélve, hogy a befizetéseink után járó adó-visszatérítés miatt minden elköltött forint még többet ér. Nézzük meg, hogy mi mindenre használhatjuk pénztári megtakarításunkat!
Mi az az egészségpénztár?
Az egészségpénztár egy olyan megtakarítási forma, ami a mindennapi egészségügyi kiadások és élethelyzetek finanszírozásában segít. A működése viszonylag egyszerű: pénztártagként rendszeresen vagy alkalmanként befizetünk pénzt a pénztári számlánkra, amelyből számos terméket vásárolhatunk vagy szolgáltatást fizethetünk ki. Értelemszerűen csak akkor, ha a jogszabályi feltételeknek megfelelünk. Ez tehát inkább sorolható a megtakarítás, mint a biztosítás kategóriájába.
Sokan még a mai napig úgy gondolják, hogy ez azoknak éri meg igazán, akik rendszeresen járnak orvoshoz, netán sok gyógyszert szednek, de ez nem így van. A pénztári egyenlegünkből finanszírozhatunk például szűrővizsgálatokat, gyógyászati segédeszközöket, gyógytornát vagy akár szemüveget is. Éppen ezért, a rugalmassága miatt választják sokan ezt a lehetőséget.
20%-os adó-visszatérítést is igényelhetünk
A rugalmas felhasználhatósága mellett az egészségpénztár másik fő előnye az adó-visszatérítésben rejlik. A pénztári számlánkra befizetett összeg 20%-át visszakérhetjük személyi jövedelemadó-visszatérítés formájában. Ennek van egy éves felső korlátja, mégpedig 150 ezer forint. A visszatérítés összegét az adóbevallást követően írják jóvá pénztári számlánkon. Ez pedig azért előnyös, mert a befizetésekből nemcsak a jelenlegi egészségügyi kiadásainkat rendezhetjük, hanem jövőbeli megtakarításunkat is gyarapíthatjuk.
Értelemszerűen ennek az a feltétele, hogy rendelkezzünk bejelentett munkával, illetve akkora jövedelemmel és SZJA-val, amiből érvényesíthető a visszatérítés. Szintén fontos, hogy ez nem jár automatikusan, nekünk kell igényelni az adóbevalláson keresztül.
Milyen célokat szolgálhat az egészségpénztár?
A befizetett összeget nem lehet bármire felhasználni, de ettől függetlenül az egészségügyi kiadások célja sokféle lehet:
- magánorvosi ellátás,
- megelőző szűrések sokasága (emlő-, méhnyak-, prosztata-rákszűrés, fogászati szűrés),
- gyógyszerek és gyógyhatású készítmények,
- gyógyászati segédeszközök (pl. fogszabályzó, lúdtalpbetét, vérnyomásmérő),
- optikai termékek (szemüveg, kontaktlencse),
- gyógyterápiás kezelések (gyógytorna, gyógymasszázs, fizikoterápia),
- otthoni gondozás és ápolás,
- mozgáskorlátozottak által használt eszközök (korlátok, kapaszkodók, rámpák stb.),
- vak személyek támogatása (könyvek Braille-írással, vakvezető kutya költségei),
- fog- és szájápoló termékek,
- őssejt levétel, feldolgozás és tárolás,
- lombikbébi kezelés,
- gluténmentes speciális élelmiszerek,
- természetgyógyászat.
Az ellátások között fontos hangsúlyozni a magánorvosi ellátásokat és prevenciós jellegű szűréseket is, hiszen az egészségpénztár terhére ezeket is igénybe vehetjük. Az igénybe vett ellátásokról igazolást kell kérni, azonban azt a pénztár határozza meg, hogy milyet. Van, ahol csupán az egészségkártyát kell használni, ugyanúgy, mint egy bankkártyát. Máshol viszont számlát is kérhetnek mellé.
Miben más az önsegélyező pénztár?
Sokan nincsenek tisztában azzal, hogy az egészségpénztár önsegélyező pénztárként is működhet. Ez azt jelenti, hogy az egészségügyi kiadások mellett még több esetben, még több célra felhasználhatjuk az egyenlegünket. Többek között ilyen lehet a gyermek születése, beiskolázása, munkahely elvesztése, temetési költségek kifizetése vagy a lakáshitel törlesztése. Ezekben az élethelyzetekben hatalmas segítséget jelenthet, ha egy kis plusz pénz marad a családi kasszában.
Az önsegélyező szolgáltatások elszámolásakor jellemzően igazolni kell a jogosultságot és a felhasználás célját is. Ehhez a pénztár egyaránt kérhet hivatalos dokumentumokat és számlákat is. Érdemes azzal is tisztában lenni, hogy az egyes pénztáraknál elérhető szolgáltatások és az erre irányuló feltételek nagyban különbözhetnek. Mielőtt vásárolnánk vagy egy szolgáltatást igénybe vennénk, mindenképpen tájékozódjunk a pontos szabályokról.
Segíthet a bajban: lakáshitel törlesztés és temetés
Az önsegélyező pénztárak kapcsán kevésbé ismert szolgáltatás a lakáshitel törlesztése. Ezzel kapcsolatban fontos, hogy a kölcsön lakáscélú jelzáloghitel legyen. A pénztárak jellemzően nem tesznek abban különbséget, hogy ez vásárlási, építési vagy felújítási célt szolgál. Általában az is elvárás, hogy a pénztártag a hitelügyletben adós vagy adóstárgy legyen. A támogatás havi összegéről érdemes a választott pénztárnál tájékozódni.
A temetés finanszírozásában is segíthet az önsegélyező pénztár. Erre akkor van lehetőség, ha a pénztártag vagy a közeli hozzátartozója halálozott el. A térítéshez a pénztár általában a halotti anyakönyvi kivonatot vagy más hiteles dokumentumot kér a temetésről kiállított számla mellett. Fontos, hogy ebben az esetben a pénztár saját szabályzata határoz a térítésről, így ebben is eltérések lehetnek.