Az egészségpénztár kapcsán sokan a mai napig azt gondolják, hogy csak az egészségügyi kiadások finanszírozásában segít. A pénztárak nagyobb része azonban önsegélyező szolgáltatásokat is nyújt. Ezek alapján pénztári egyenlegünket nemcsak magánorvosi ellátásra és gyógyszervásárlásra használhatjuk fel, hanem akár olyan sokakat érintő kötelezettségeknél is, mint a lakáshitel törlesztése.
A hiteltörlesztés számos családot érint, ráadásul nagyban befolyásolja a háztartás költségvetését. A törlesztőrészletek ugyanis általában nem pár ezer forintos tételek. Egy jelzáloghitel esetén pedig a futamidő akár évtizedekig is elhúzódhat. Éppen ezért mindenkinek jól jöhet egy kis plusz pénz az egészségpénztár közreműködésével. A cikkben most végigmegyünk a legfontosabb tudnivalókon.
Mi az egészségpénztár és mi az önsegélyező pénztár?
Az egészségpénztár egy megtakarítási termék, ami alapvetően az egészségügyi kiadások finanszírozásában nyújt segítséget. A pénztári számlánkra fizethetünk be rendszeresen pénzt, de eseti jelleggel is van rá lehetőség. A befizetéseink után 20%-os személyi jövedelemadó-visszatérítést kérhetünk évi 150 ezer forintos keretösszegig. Az egyenlegünkből pedig szolgáltatások sokaságát vehetjük igénybe. Többek között vásárolhatunk belőle gyógyszereket, gyógyászati segédeszközöket, szemüveget, speciális élelmiszereket, vagy rendezhetjük belőle a magánorvosi ellátások és szűrővizsgálatok díjait is.
Sokan viszont nincsenek tisztában azzal, hogy az egészségpénztárak egy része önsegélyező szolgáltatásokat is kínál. Ez gyaníthatóan arra vezethető vissza, hogy az egészségpénztár és az önsegélyező pénztár 2016-ig két külön pénztár volt, amelyek a 2016-os törvénymódosítás által egyesültek. Ettől kezdve az önsegélyező biztosítók megszűntek, ezek a szolgáltatások az egészségpénztáron keresztül vehetőek igénybe.
De mik is azok az önsegélyező szolgáltatások? Ezek a mindennapi életben jelenthetnek segítséget, de nem feltétlenül egészségmegőrzési célokat szolgálnak. Ilyen lehet például a gyermekvállaláshoz kapcsolódó támogatás, a beiskolázás költségeinek megtérítése, vagy akár a lakáshitel törlesztésébe való besegítés.
Nemrég módosították a kapcsolódó jogszabályt
2025. július 1. előtt jogszabály írta elő, hogy az önsegélyező szolgáltatásokra csakis akkor költheti a pénztártag a befizetett összeget, ha azt már legalább 180 napja befizette számlájára. Ez a szabály azonban az említett dátummal megszűnt. Ma már csupán azt kell megvárni, hogy a befizetett összeget az egészségpénztár jóváírja számlánkon, majd ezt követően azonnal felhasználhatjuk.
Ez a szabályváltozás pedig kimondottan fontos a lakáshitel törlesztés szempontjából. Amennyiben pénztári megtakarításunkat szerettük volna a törlesztésbe forgatni, fél évvel előre kellett gondolkozni. Ez azt jelenti, hogy a pénzt hat hónappal hamarabb be kellett a számlára fizetni, mielőtt felhasználtuk volna. Ez pedig a rohanó hétköznapok és a számtalan teendő közepette könnyedén elfelejtődhetett.
Az egészségpénztár, mint az előtakarékosság eszköze
Az önsegélyező szolgáltatások nem csupán az aktuális élethelyzetünk kiadásainak finanszírozásában nyújtanak segítséget, hanem előtakarékossági céllal is rendelkezhetnek. A rendszeres befizetések által előre felkészülhetünk olyan helyzetekre, amelyek nagyobb összegű váratlan kiadással járnak. Többek között ilyen lehet a temetés, a gyermekvállalás, a beiskolázás vagy éppen a hiteltörlesztés. A befizetéseinkkel tehát egy olyan tartalékot képezhetünk, amely a későbbiekben hatalmas segítség lehet.
A befizetéseink egészségpénztár által kezelésére szigorú szabályok vonatkoznak. Ezt az összeget befektetik, majd a hozamot számlánkon jóváírhatják. Érdemes azonban azzal is tisztában lenni, hogy nincs garantált hozam, így ha célunk pénzünk jelentősebb gyarapítása, célszerű másik megtakarítási formát választani. Előnye sokkal inkább a rugalmas felhasználhatóságban és az adó-visszatérítésben rejlik.
Az egészségpénztár egyik legfőbb előnye: az adó-visszatérítés
A rugalmas felhasználhatóság mellett az egészségpénztár másik legfontosabb előnyét az adó-visszatérítés jelenti. A befizetéseink után 20%-os visszatérítést igényelhetünk, ami évente legfeljebb 150 ezer forint lehet. Ezt a következő évi adóbevallásban érvényesíthetjük. A visszatérített összeget pedig a pénztári számlán írják jóvá.
Sokan viszont nem tudják, hogy a 20%-os visszatérítés akár 30% is lehet. Ehhez annyit kell tennünk, hogy 24 hónapra lekötjük a befizetésünket. Ebben a 2 évben nem költhetünk és nem is vehetünk fel belőle. Fontos, hogy a plusz 10%-os adó-visszatérítésre a lekötés adóévében keletkezik a jogosultság. Ez tehet a két év alatt egyszer jár, ugyanis a befizetett összegen alapul. A keretösszeg azonban ugyanaz marad: évi 150 ezer forint.
Mi van akkor, ha időközben mégis szükségünk van erre az összegre? Ha igénybe vettük a plusz jóváírást, majd ezt követően hozzányúlunk a lekötött összeghez, akkor a visszaigényelt adóösszeget 20%-os büntetőkamattal növelve kell visszafizetnünk.
Mennyit fordíthatunk a lakáshitel törlesztésére?
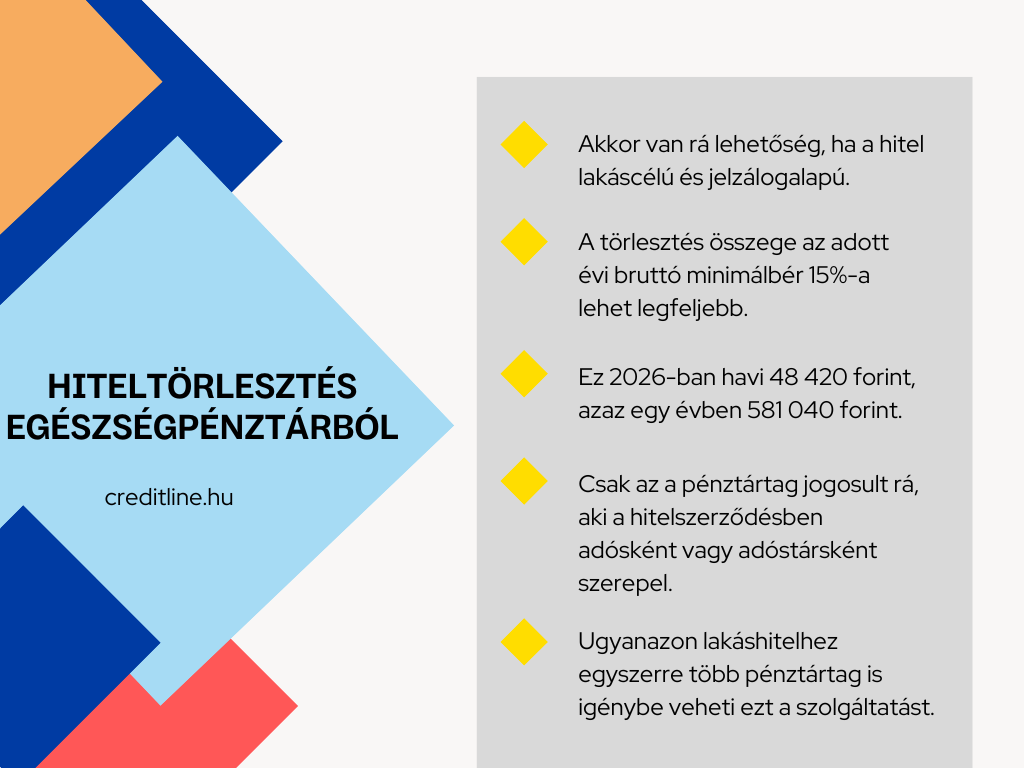
Ha az egészségpénztár egyenlegét lakáshitel törlesztésére szeretnénk felhasználni, akkor van egy fontos keret, amivel mindenképpen tisztában kell lennünk: erre a tárgyév első napján érvényes havi bruttó minimálbér 15%-áig van lehetőségünk. Ez 2026-ban 48 420 forintot jelent, azaz havonta ennyit fordíthatunk a lakáshitelünk törlesztőjére.
Ez egy év alatt 581 040 forint. A 20%-os adójóváírás miatt azonban nem szükséges a teljes összeget pénztári számlánkra befizetni. A befizetésekhez viszont a pénztár költségét érdemes hozzászámolni, ami tegyük fel, hogy 6%. Ebben az esetben 515 106 forintot kell befizetnünk, hogy a költségekkel csökkentve ki tudjuk használni a teljes adó-visszatérítést.
Ha kihasználjuk ezt a lehetőséget, akkor az éves befizetésünk után 96 840 forintot kapunk vissza. Amennyiben viszont két évre lekötjük a befizetett összeget, akkor már 30%-os szja-visszatérítésre leszünk jogosultak. Ebben az esetben pedig 134 086 forintot írnak jóvá pluszban számlánkon.