Egy nagyobb kiadással találtuk magunkat szemben? Netán kinéztünk egy új telefont, tabletet, konyhai eszközt vagy utazást? A részletfizetés ebben az esetben csábító megoldás lehet, hiszen nem egyben kell kifizetnünk a vételárat. De vajon minden esetben előnyös ez számunkra? A válasz az, hogy nem feltétlenül.
Mielőtt egy nagyobb összegű kiadásról döntenénk, érdemes végigmenni a lehetőségeinken. Könnyedén elképzelhető ugyanis, hogy egy áruhitellel vagy egy személyi kölcsönnel jobban járunk, mint a kereskedő által biztosított részletfizetéssel. A kamatok, a kapcsolódó költségek, a teljes visszafizetendő összeg és a futamidő nagyban eltérhet a három lehetőségnél. Éppen ezért adunk néhány szempontot, ami alapján könnyebben megtalálhatjuk a számunkra legelőnyösebb megoldást.
Miért lehet megtévesztő a részletfizetés?
Egy új telefon könnyen elérheti a félmilliós nagyságrendet, egy utazás a milliósat, míg egy kisebb háztartási eszközért is elkérhetnek több százezer forintot. Ezek már komolyabb pénzügyi döntésnek számítanak. Ebben az esetben a részletfizetés csábító lehet, hiszen az összeget nem egyben, hanem több kisebb részletben kell megfizetnünk. Amit pedig úgy hirdetnek, hogy “csak havi 15 ezer forintba kerül”, máris oldja a döntés komolyságát.
A részletfizetés előnye pont ebben rejlik. Egy nagyobb kiadást könnyebben be tudunk illeszteni a költségvetésünkbe, ha kisebb részletekre osztjuk. Ebben pedig benne van egy pszichológiai hatás is: ha csak a kisebb havi összegről kell dönteni, az kevésbé tűnik “anyagilag megterhelőnek”, mintha egy nagyobb összegen agyalnánk.
Ugyanakkor a részletfizetésnek megvan az árnyoldala: többet költünk ezáltal. Ezt egy 2025-ös írországi reprezentatív kutatás is alátámasztja. Az eredmények szerint átlagosan 4,39%-kal többet költekeztek a résztvevők, amikor a részletfizetés megoldása is rendelkezésre áll. Erre használatos a “Buy Now, Pay Later” (PNPL) kifejezése is, amit magyarul “Vedd meg most, fizesd ki később” szolgáltatásként ismerhetünk.
Az ír kutatás szerint a BNPL-megoldások azzal állnak kapcsolatban, hogy a fogyasztók úgy érzékelik, hogy ezáltal több elkölthető jövedelmük van. A kutatás során ez 22,2%-kal nagyobb valószínűséggel társult egy nem nélkülözhetetlen, inkább vágyott termék megvásárlásához. Ebből viszont nem azt érdemes kiolvasni, hogy a részletfizetés előnytelen döntés. Sokkal inkább azt, hogy ez a lehetőség átformálhatja, hogy mennyire érzékelünk drágának valamit.
Részletfizetés, áruhitel vagy személyi kölcsön?
Az üzletek és a webshopok gyakran kecsegtetnek olyan akciókkal, mint a ,,fizess később”, ,,csupán 6 kamatmentes részlet” vagy a ,,mindössze havi 4990 forint”. Ez azonban nem feltétlenül ugyanazt a finanszírozási formát jelenti. Ez lehet a részletfizetés, azaz a BNPL, az áruhitel vagy akár a személyi kölcsön lehetősége is.
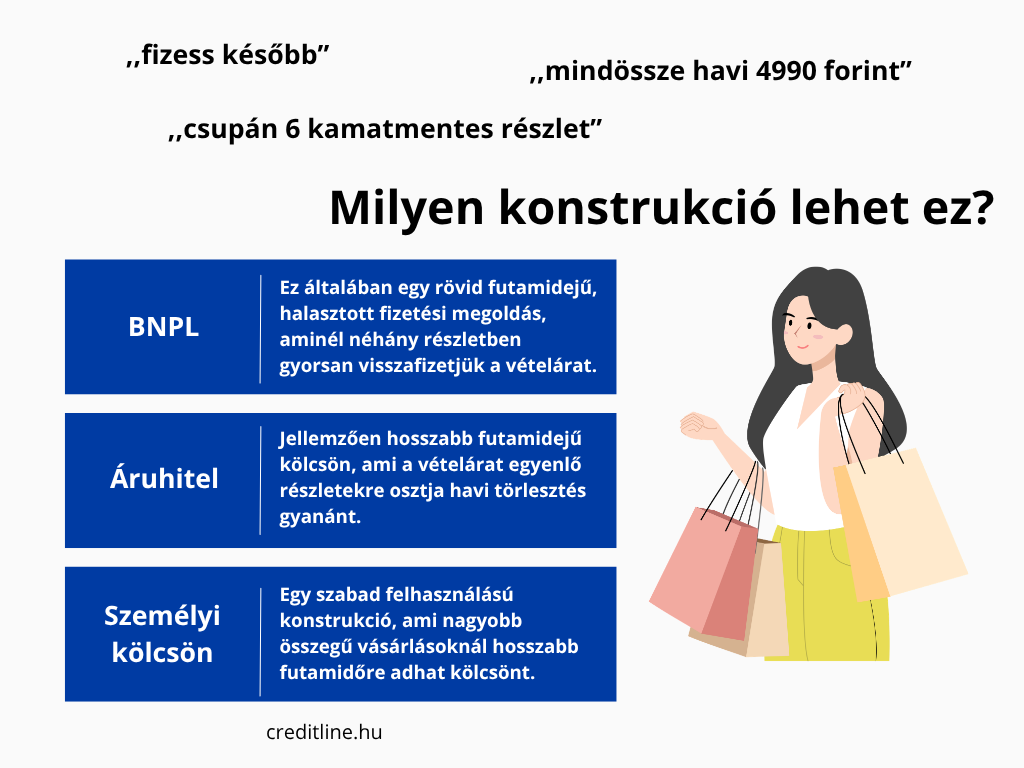
A fentiek közül talán a BNPL a legkevésbé ismert fogalom. Ez általában egy rövid futamidejű, halasztott fizetési megoldás, aminél néhány részletben gyorsan visszafizetjük a vételárat. Ezzel szemben az áruhitel jellemzően hosszabb futamidejű, ami a vételárat egyenlő részletekre osztja havi törlesztés gyanánt. A személyi kölcsön pedig egy szabad felhasználású konstrukció, ami nagyobb összegű vásárlásoknál hosszabb futamidőre adhat kölcsönt. Az egyértelműen látható, hogy a három konstrukció a futamidőt tekintve eltér. Ennél viszont lényegesebb, hogy a kapcsolódó költségekben is jelentős különbségek láthatóak.
Nézzünk meg egy konkrét példát!
Tegyük fel, hogy 500 ezer forintért kiszemeltünk egy telefont, amit szeretnénk megvásárolni. Ebben az esetben a BNPL-lel 3 hónap alatt kifizetnénk, nagyjából 166 667 forintos részletekben. Amennyiben betartjuk a fizetési határidőket, nem merül fel plusz költségünk. Ehhez hasonló megoldás a 30 napos, díjmentes halasztott fizetés is. Ekkor is 500 ezer forintot fizetünk, csak kicsit később, egy összegben. Ezeket abban az esetben érdemes választani, ha a pénz a határidőre biztosan a rendelkezésünkre fog állni. Ellenkező esetben további plusz költségekkel vagy díjakkal terhelhetnek minket.
Ugyanezen telefonhoz választhatjuk az áruhitelt is. Ennek a futamideje általában hosszabb: az MNB szerint jellemzően 6-36 hónap, bizonyos esetekben akár 60 hónap is lehet. Ez esetben a legjobb megoldás a 0% THM-es áruhitel, ami mellé nincs kezelési költség, kötelező biztosítás vagy más feltétel. Ekkor egy év alatt havonta körülbelül 41 667 forintot kell fizetnünk, különféle díjak és plusz költségek nélkül.
Teljes más a helyzet, ha az áruhitel nem 0% THM-es. Egy valós példával élve az 500 ezer forintos vásárlást 36 hónapra 14,9%-os THM mellett vehetjük igénybe. A havi törlesztő 17 801 forint, míg összesen 614 916 forintot fizetünk vissza. Ez egy 500 ezer forintos vásárlásnál közel 115 ezer forintos többletet jelent.
Mi a helyzet a személyi kölcsönnel?
Ha a részletfizetés mellett döntöttünk, akkor szóba jöhet a személyi kölcsön lehetősége is. Ez alapvetően a nagyobb összegű vásárlásoknál lehet valós alternatíva. Ha magasabb összeget vennénk fel, amihez fel tudunk mutatni megfelelő nettó jövedelmet, akkor egészen kedvező feltételek mellett juthatunk már hitelhez. A futamidőt választhatjuk hosszabbra is, azonban ekkor összességében többet fizetünk vissza a banknak.
Amennyiben a fenti 500 ezer forintos vásárlásnál maradunk, akkor 24 hónap futamidő esetén 10,49%-os THM-mel és mintegy 23 ezer forintos havi törlesztővel számolhatunk. Ekkor a teljes visszafizetendő összeg körülbelül 553 ezer forint. Bár havonta többe kerül, mint a kamatozó áruhitel, a teljes visszafizetendő összeget nézve lényegesen jobban járhatunk ezzel a megoldással. Értelemszerűen a kínált kamat, THM, futamidő és elvárt jövedelem bankonként eltérő lehet, így érdemes körbenézni igénylés előtt a hitelpiacon.
Részletfizetés: igen vagy nem?
A fentiek alapján azt mondhatjuk, hogy a kamat- és díjmentes részletfizetés (BNPL) és a 0% THM-es áruhitel valóban jó megoldás lehet a kiszemelt termék megvásárlásához. Ha helyette a kamatozó áruhitelt vagy a személyi kölcsönt választanánk, több pénzünkbe kerülne ugyanaz a vásárlás –feleslegesen. Amennyiben viszont nagyobb összegre lenne szükségünk, akkor a személyi kölcsön jelenthet valódi megoldást.