A nyugdíjas évekre úgy kellene gondolni, mint az önmegvalósítás időszakára: pihenés, hobbik, utazás és új élmények. Helyette viszont a többség inkább a nyugdíj miatt aggódik, gondolva, hogy “vajon lesz elég bevételem a kényelmes megélhetéshez”? A kérdésre adott válasz jelenleg nem túl pozitív. Hazánkban a nyugdíjasok nagyon nehéz helyzetben vannak, minimális nyugdíjból kell kigazdálkodni a mindennapi kiadásaikat. A későbbi esetleges anyagi nehézségekre viszont már előre tudatosan elkezdhetünk felkészülni. A cikkben mutatunk néhány egyszerű tippet, ami megteremtheti a pénzügyileg stabil, kiegyensúlyozott nyugdíjas évek alapjait.
A nyugdíj mindenkit megillet!
Az állam minden magyar állampolgárnak köteles nyugdíjat biztosítani, miután betöltötte a nyugdíjkorhatárt. A nyugdíj mértékét alapvetően a munkában eltöltött idő és az aktív munkavállalóként keresett bejelentett jövedelem határozza meg. Ez általánosságban véve azt jelenti, hogy aki hosszabb ideig dolgozott és magasabb jövedelme volt, annak a nyugdíj összege is magasabb lesz.
Sokan élnek még abban a tévhitben, hogy a nyugdíj kiszámításakor a nyugdíjba vonulás előtt megkeresett utolsó 5 évi jövedelmet veszik figyelembe. Ez azonban nem igaz. A nyugdíj meghatározását az életünk során megszerzett szolgálati időre és az 1988 óta megszerzett jövedelemre alapozzák.
Ez eddig nem tűnik bonyolultnak, de akkor mi okozza a problémát? Az, hogy a nyugdíjunkat nem egyéni számlákon tartják, vagyis nem egyénenként elkülönítve kezelik befizetéseinket. A nyugdíjak egy úgynevezett felosztó-kirovó rendszerben vannak kezelve. Ezek alapján pedig ha egy valakinek jó, akkor mindenkinek jó, és ezzel párhuzamosan, ha egy valakinek rossz, akkor mindenkinek rossz. Mindez azért van, mert az aktuálisan aktív munkavállalók járulékait használják fel a nyugdíjas lakosság nyugdíjainak finanszírozására. Gyaníthatóan mindenki jól látja, hogy mi is ezzel a probléma.
Fizetés vs. nyugdíj: jelentős lehet a különbség
A nyugdíjas évek pénzügyi aspektusában talán az a legfontosabb kérdés, hogy mekkora nyugdíj fog megilletni minket. Általánosságban a nyugdíj összege jóval kevesebb, mint az aktív éveink során megszerzett jövedelem. Éppen ezért a kettő közötti különbséget valahogyan kompenzálni kell. Ennek részeként pedig nemcsak arra érdemes fókuszálni, hogy mekkora lesz nagyjából a nyugdíj összege, hanem arra is, hogy milyen kiadásaink lesznek. Vegyünk sorra mindent: lakhatás, rezsi, étkezés, orvosi és gyógyászati kiadások, közlekedés, szabadidős programok és utazás.
Ha ugyanazon az életszínvonalon szeretnénk élni nyugdíjasként, mint aktív munkavállalóként, akkor érdemes elgondolkozni a jövedelmünk kiegészítésének módján. Ebben hatalmas szerepe lehet a rendszeres megtakarításnak vagy a kimondottan nyugdíjcélú öngondoskodási lehetőségeknek.
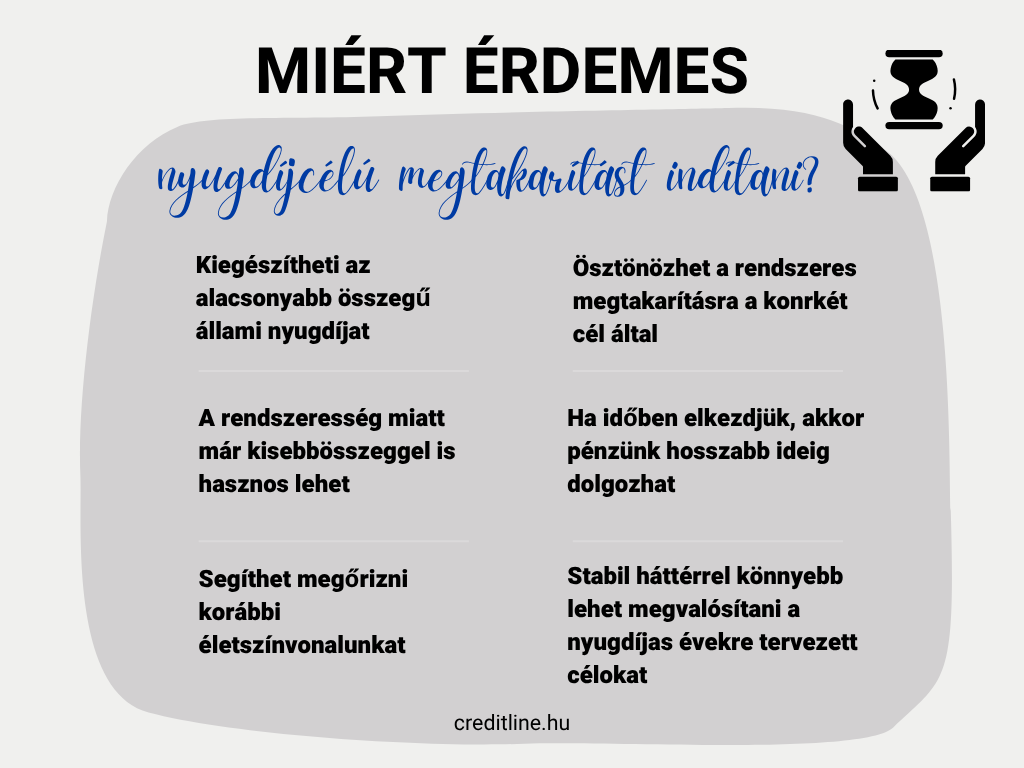
Éppen ezért érdemes már minél előbb valamilyen nyugdíjcélú megtakarításban gondolkozni. Gyakran hallani a kifogást, hogy “csak néhány ezer forintot tudnék félretenni, annak pedig nincs értelme”. Ez azonban nem igaz, már havi pár ezer forinttal is érdemes nyugdíj megtakarítást indítani. Sőt, minél előbb belevágunk, annál jobban járhatunk. A felkészülésben pedig segítünk néhány egyszerű, de annál hasznosabb tanáccsal is.
10 + 1 pénzügyi tipp a felkészüléshez
1. Fogalmazzunk meg egyértelmű célokat! Határozzuk meg nyugdíjba vonulással kapcsolatos céljainkat, többek között azt, hogy mikor szeretnénk nyugdíjba vonulni, hogy milyen életszínvonalat képzelünk el erre az időszakra és a nyugdíjazás utáni évekre vonatkozó konkrét terveket. A világos és egyértelmű célok segítenek meghatározni, hogy nagyjából mekkora összeget érdemes előzetesen megtakarítani.
2. Készítsünk költségvetést a nyugdíjas évekre! Ehhez először érdemes megbecsülni nagyjából jövőbeli kiadásainkat. Ennek részeként vegyünk figyelembe minden fontos tényezőt, mint például a lakhatás, az élelmezés, az egészségügy, az utazás és a szabadidős tevékenységek. A részletes költségvetéssel átláthatóbbá válik, hogy mekkora jövedelemre lesz szükségünk nyugdíjas éveinkben. A költségvetés tervezésének egyik legegyszerűbb módszere a 80/20-as ökölszabály.
3. Kezdjünk el időben megtakarítani! Minél korábban kezdünk valamilyen nyugdíjcélú megtakarításba, annál több ideje van a befektetéseknek hozamot termelni. Még a kisebb összegű befizetések is jelentős összeggé duzzadhatnak az évek során. Ezek alapján tehát nem lehet kifogás, ha havi néhány ezer forintot tudunk csak félrerakni.
4. Maximalizáljuk a munkáltatói járulékokat! Ha munkáltatónk nyugdíj-előtakarékossági tervet kínál megfelelő hozzájárulással, akkor érdemes lehet azt úgy kiegészíteni, hogy teljes mértékben kihasználjuk a munkáltató ajánlatának előnyeit! Ez lényegében ingyen pénz a jövőnkbe fektetve.
5. Csökkentsük befektetéseink kockázatát! Érdemes lehet megosztani a befektetéseket különböző eszközosztályok között a kockázat csökkentése és a megtérülés növelése érdekében. Részvények, kötvények, állampapírok, ingatlanok és egyéb pénzügyi termékek összepárosítása segíthet egy jól diverzifikált portfólió kialakításában.
6. Kérjünk tanácsot, segítséget szakemberektől! A megtakarítások világa bonyolult és összetett, így érdemes lehet szakember segítségét kérni a döntésben. Egy pénzügyi tanácsadó személyre szabott tanáccsal lát el minket saját anyagi helyzetünknek és jövőbeli terveinknek megfelelően. Erre több helyen ingyenesen is van lehetőségünk.
7. Fizessük vissza az adósságainkat! Ez általánosságban is egy hasznos tanács, nem csupán a nyugdíjas évekre érvényes. A nyugdíjba vonulást követően viszont fokozottan ajánlott megfogadni, hiszen ezt alacsonyabb jövedelemből kell kigazdálkodnunk. A pénzügyi terheink mérséklésével javulhat életszínvonalunk vagy éppen gazdagodhat pénztárcánk.
8. Fontoljuk meg az egészségbiztosítás lehetőségét! Ha nem szeretnénk kizárólag az állami egészségügyi ellátórendszerre hagyatkozni, akkor mélyen a zsebünkbe kell nyúlni. A magán orvosi ellátások ugyanis jelentős kiadással járhatnak. Éppen ezért az egészségbiztosítás hatalmas segítség lehet ezek finanszírozásában.
9. Legyen vésztartalékunk! A nyugdíjas évek anyagi stabilitásában a költségvetéskészítés és a megtakarítás bír a legfontosabb szereppel. Váratlan események azonban bármikor jöhetnek. Tönkremegy a mosógép, szervizelni kell az autót, beázik a lakás. Ezek alapján előnyös lehet a vésztartalék, hiszen fedezheti a váratlan kiadásokat vagy a nyugdíjas évek alatti bevételi hiányosságokat.
10. Rendszeresen vizsgáljuk felül és szükség szerint módosítsuk a tervet! Az életkörülmények és a megélhetés költségei folyamatosan változnak, így a nyugdíjtervet is szükséges időnként korrigálni. Éppen ezért érdemes rendszeresen felülvizsgálni pénzügyi helyzetünket és szükség esetén módosítani megtakarítási stratégiánkat!
10+1. Készítsünk egy B tervet is! A nyugdíjtervezés kapcsán érdemes egy másik tervvel is előállni, arra az esetre, ha a nyugdíjba vonulással nem várnánk meg a nyugdíjkorhatárt, netán valamilyen jelentős változás megy végbe pénzügyi helyzetünkben. Ezzel a lépéssel egy váratlan szituáció sem hagy bizonytalanságban jövőnket illetően.
Nem egyszeri feladat, hanem tudatos tervezés
Az anyagilag stabil és kiszámítható évek alapköveteit minél előbb érdemes lerakni. Nem egy-két nap alatt kell megváltani a világot és egy szemmel jól látható összeget valamilyen nyugdíjcélú megtakarításba helyezni. A jövőnket tudatosan, apránként, lépésről-lépésre is megtervezhetjük. Ebben hatalmas segítség lehet a rendszeres megtakarítás, a valós időskori célok megfogalmazása és terveink időnkénti felülvizsgálata. A nyugdíjas éveknek nem a bizonytalanságról, hanem a szabadságról, kötetlenségről kell szólnia – ehhez viszont tenni is kell.