2023-ban egy új intézkedéssel szembesültek a befektetők: a kamatjövedelmek után nem csupán az addigi 15%-os személyi jövedelemadót kellett megfizetni, hanem már a 13%-os szociális hozzájárulási adót is. A szabályt átmeneti jelleggel, a veszélyhelyzet idejére vezette be az akkori kormány. Ezen a területen azóta viszont több változás is történt. A szocho nem került kivezetése, mi több, véglegessé vált. Szintén változás történt a korábban közkedvelt, adókedvezménnyel támogatott Tartós Befektetési Számlánál is. A befektetőknek tehát már nem elég csakis a befektetés hozamára fókuszálni – az adóterheket is érdemes figyelembe venni. De mit jelent ez 2026-ban?
Mire terjed ki a szocho?
A szocho a megtakarításokon szerzett kamatjövedelmet terheli. A rendelet 2023. május 31-én jelent meg, ami alapján egészen pontosan azt mondhatjuk, hogy a szochót azon kamatjövedelmek után kell megfizetni, amire az SZJA-törvény szerint 15%-os személyi jövedelemadó is fizetendő. Mit is jelent ez?
Azt, hogy a befektetett összegre nem kell megfizetni az adót, csupán az azon elért kamatra terjed ki bizonyos befektetési formák esetében. Ez tehát azt jelenti, hogy ha a 100 ezer forintos megtakarításunkon 10 ezer forintos kamatot realizálunk, akkor csak a 10 ezer forintos részt terheli a szocho.
A rendeletet az eredeti tervek szerint átmenetileg, a veszélyhelyzet idejére vezették be. A 2024. június 18-án megjelent 2024. évi XXIX. törvény azonban állandósította ezt az előírást. Ez pedig 2026-ban is érvényes.
A jogszabály egy kivételt nevesít, amire nem terjed ki a szocho-fizetés hatálya. Ez az ingatlanalap befektetési jegyéből származó kamatjövedelem. Értelemszerűen továbbra is vannak olyan megtakarítási formák, amelyek részben vagy teljesen adómentesek. Ez attól függ, hogy a törvény szerint mi számít kamatjövedelemnek.
Mekkora a szocho mértéke?
2023. július elejétől kezdve hatályos a szabály, miszerint a 15%-os személyi jövedelemadón (kamatadón) felül 13%-os szociális hozzájárulási adót is kell fizetni. A befektetések által termelt kamatjövedelmeket tehát összesen 28%-os adóteher sújtja.
Ugyanakkor fontos hangsúlyozni, hogy ez nem minden megtakarításra vonatkozik. Egyrészt van egy időbeli fordulópont, másrészt nem minden befektetés által termelt hozam minősül kamatjövedelemnek. Ezek alapján az első kérdés, hogy melyik ez a dátum? A szabály a 2023. július elsejétől felhalmozott betéti kamatokat, illetve az újonnan vásárolt értékpapírokra keletkező kamatjövedelmeket érinti. A második kérdésre később visszatérünk.
Be kell vallani vagy egyből levonásra kerül?
Sokakban továbbra is bizonytalanság övezi azt a kérdést, hogy az adót kinek kell bevallani, netán automatikusan levonásra kerül-e. Ezzel kapcsolatban két esetet érdemes elkülöníteni.
Abban az esetben, ha a kamatjövedelem kifizetőtől – például banktól vagy biztosítótól – ered, akkor a szocho-t a kifizetőnek kell megállapítani. Ha ez nem a kifizetőtől származik, hanem mi magunk intéztük, akkor a megállapítás és befizetés is a mi feladatunk lesz. Ezt a személyi jövedelemadó megfizetésével és bevallásával egyszerre teljesítendő.
Befektetés és szocho: mire vonatkozik?
Ahogyan azt már többször is hangsúlyoztuk, csakis a 2023. június 1-je utáni kamatjövedelmek esetén érvényes a 15%-os kamatadó és a 13%-os szocho megfizetési kötelezettség. Ebben a részben azokat a megtakarítási formákat vesszük végig, amire kiterjed a rendelet.
Többek között ilyen a folyószámla és a látra szóló betét. Ezen megtakarítási formáknál a szociális hozzájárulási adó a bankszámlán elhelyezett összeg 2023. július 1-jét követően keletkezett kamata után fizetendő. Ehhez hasonlóan a lekötött betéteket is terheli adófizetési kötelezettség, mégpedig a 2023. július 1-jétől lekötött, vagy újra lekötött bankbetétek után járó kamatjövedelmet.
Mi a helyzet az értékpapírokkal? Az olyan nyilvánosan forgalmazott értékpapírok, mint a vállalati kötvények és befektetési jegyek után is kamatadó és szocho fizetendő. A magánszemélyeknek kamat és/vagy hozam címén kifizetett összeg kamatjövedelemnek minősül a törvény alapján. Ebben az esetben is ugyanezen dátum érvényes. Egy kivételt viszont fontos megjegyezni: az ingatlanalapok befektetési jegyeit szocho nem terheli, de személyi jövedelemadó igen.
A tőzsdei részvények mentesülnek a szocho alól
Habár az értékpapírokhoz sorolhatóak a tőzsdei részvények is, erre a szocho-szabály nem vonatkozik. A magyar részvényekkel szerzett hozamnyereség ellenőrzött tőkepiaci ügyletnek számít, nem pedig kamatjövedelemnek. Ezek alapján tehát nem vonatkozik rá a kamatadó, sem pedig a szocho. Arról viszont ne feledkezzünk meg, hogy az árfolyamnyereségre is 15%-os adó vonatkozik, amit a részvények esetében szükséges megfizetni.
A külföldi részvények esetében is ugyanez érvényesül. A nem EGT-tagállamok tőzsdéjén jegyzett értékpapírok osztalékát is szocho terheli, habár ez a szabályváltozás előtt is így volt. Egy számadattal itt is fontos tisztában lenni: a részvényosztalékot terhelő szocho összege maximum a minimálbér összegének 24-szerese lehet.
Fontos változás lépett érvénybe a TBSZ esetén
A Tartós Befektetési Számla (TBSZ) kimondottan népszerű befektetés, hiszen mentesülhetünk vele a kamatadó alól. Az adózási szabályozása azonban nemrégiben megváltozott, így a 2025. január 1-től kötött szerződések esetén az alábbiakkal kell számolni:
- 0. év: gyűjtőév, a számlanyitás évének a legvégéig tart,
- 1-3. év: a megtakarítás hozamát 15% SZJA és 13% szocho, azaz összesen 28%-os adó terheli,
- 3-5. év: a megtakarítás hozamát 10% SZJA és 8% szocho, azaz összesen 18%-os adó terheli,
- 5. év leteltekor: a megtakarítás hozamát 0% SZJA és 0% szocho terheli, azaz adómentesen felvehető.
Mi a helyzet a lakástakarékkal?
Azt feltehetőleg már mindenki jól tudja, hogy az államilag támogatott lakástakarékok 2018-ban megszűntek. Ekkor sokan megrohamozták a pénztárakat, így nagy számban élnek még a mai napig is ilyen szerződések. A támogatás mentesül a személyi jövedelemadó és a szociális hozzájárulás alól is.
De mi a helyzet a kamatokkal? Szintén jó hír a befektetők számára, hogy az LTP-vel elért kamatok is adómentesek.
Összegezve: melyik befektetés mentesül a szocho alól?
A fenti példákat összegezve, 2026-ban nem terheli szociális hozzájárulási adó az alábbi befektetési formákat:
- TBSZ-en tartott lekötött betétet és értékpapírokat az 5. év letelte után,
- a 2019. június 1-je után után kibocsátott magyar állampapírokat,
- az ingatlanalapok befektetési jegyeit (de kamatadó fizetendő),
- az EGT-n belüli tőzsdei részvényeket és ETF-eket (ezeknél az árfolyamnyereség után kell adót fizetni),
- a lakástakarék állami támogatását és kamatát,
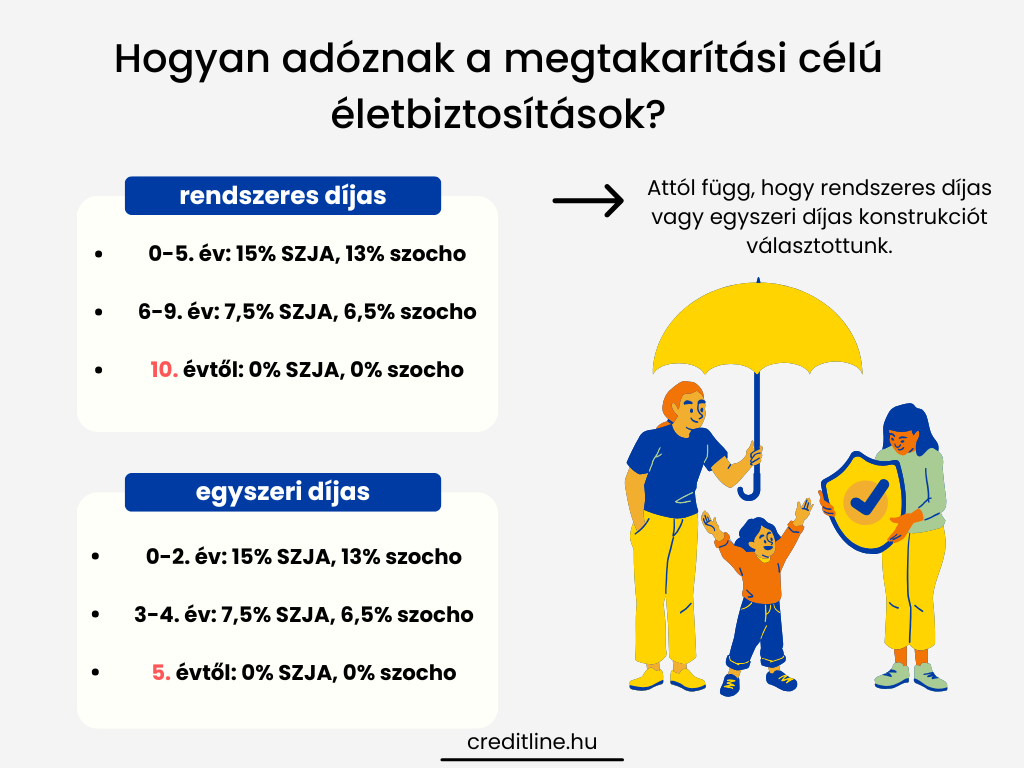
- a megtakarítási célú életbiztosításokat 5-10 lejárata után,
- az önkéntes nyugdíjpénztárakat 10 év után (nyugdíjasként),
- a nyugdíjbiztosításokat 5-10 év letelte után,
- a Nyugdíj Előtakarékossági Számlát (NYESZ) 10 év után (nyugdíjasként).