Lakásvásárlásnál a vételáron felül számos más költséggel és díjjal kell számolni, ami összességében milliós tétel is lehet. Ezek közül az egyik legjelentősebb a vagyonszerzési illeték. A fizetendő illeték mértéke azonban csökkenthető, többek között akkor, ha meglévő ingatlanunk eladási árából másikat vásárolunk. Ezt nevezik cserepótló vásárlásnak.
Mi az a vagyonszerzési illeték?
Kezdjük az alapoknál: amikor valamilyen formában egy ingatlan kerül a birtokunkba, akkor az vagyonszerzésnek minősül. Ezt azonban az állam adókötelesnek ítélte meg, így vagyonszerzési illeték fizetendő. Hivatalosan visszterhes vagyonátruházási illeték a neve, azonban a köznyelvben a vagyonszerzési illeték megnevezést használjuk jellemzően. Az illeték mértéke az ingatlan forgalmi értéke után fizetendő, egészen pontosan annak a 4%-át kell megfizetni a Nemzeti Adó- és Vámhivatal számára. A nagyobb értékű, 1 milliárd forint feletti forgalmi értékkel bíró ingatlanok után az illeték 2%, de maximum 200 millió forint lehet.
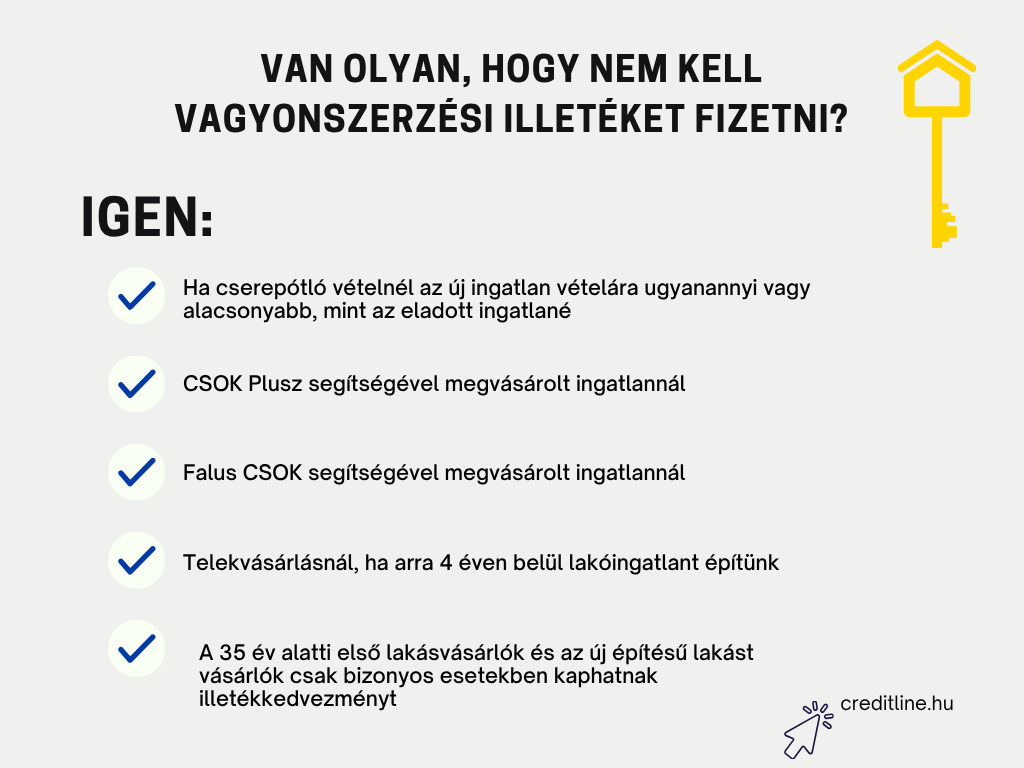
A magyar jog viszont több olyan helyzetet is magában foglal, amikor a vagyonszerzési illeték egy részét vagy teljes egészében elengedik. A leggyakrabban ez akkor fordul elő, amikor egy meglévő ingatlan eladását követően egy másik ingatlant vásárolunk. Ezt nevezzük cserepótló vételnek.
Mi számít cserepótló vételnek?
A fizetendő illeték mérsékléséhez néhány feltételnek teljesülnie kell cserepótló vásárlásnál. Az egyik ilyen, hogy a meglévő ingatlanunk eladásával párhuzamosan vásárolunk egy másik ingatlant. Szintén fontos feltétel, hogy az új ingatlannak drágábbnak kell lennie, mint az értékesítettnek. Ha ez a két kritérium teljesül, akkor csupán a vételár különbözetre kell az illetéket megfizetni.
Az eladást követő vásárlást viszont nem lehet bármeddig húzni. Az idei év elején hatályba lépett egy jogszabály módosítás, miszerint csakis akkor minősül cserepótló vásárlásnak az ügylet, ha az új ingatlan vásárlását megelőző 5 évben vagy az azt követő 1 éven belül adtuk el a korábbit. A módosítás előtt a 3-1 éves szabály volt érvényben.
Nézzünk meg egy egyszerű példát!
Tegyük fel, hogy volt egy lakásunk, ami 50 millió forintért kelt el. Ezt követően fél év múlva veszünk egy másik ingatlant 60 millió forintért. Ebben az esetben a vagyonszerzési illeték 10 millió forint után fizetendő, ami 400 ezer forintot jelent.
Nézzünk meg egy másik példát is! Az 50 millió forintért értékesített ingatlanunk helyett fél éven belül egy 40 millió forintos ingatlant vásároltunk. Ebben az esetben a vagyonszerzési illeték nem a vételár-különbözet után fizetendő, hanem teljesen mentesülünk alóla.
A két példából jól látszik a lényeg: cserepótló vételnél az illeték mértéke csökkenthető, ha az új ingatlan értéke magasabb, mint az eladott ingatlané. Alacsonyabb értékű ingatlannál pedig mentesülünk az illetékfizetés alól.
Mi alapján számítandó a vagyonszerzési illeték?
A fenti két példában leegyszerűsítettük a helyzetet: feltételeztük, hogy az ingatlan vételára megegyezik a forgalmi értékével. A vagyonszerzési illeték azonban az ingatlan forgalmi értéke alapján fizetendő. Ezt a NAV határozza meg. Általában az ingatlan forgalmi értéke és vételára megegyezik, de természetesen lehetnek ebben kivételek is.
A NAV ugyanis nem köteles elfogadni azt az értéket, amelyet a felek az adásvételi szerződésben meghatároztak. Helyette az adóhatóság kiszámolhatja ezt különféle értékbecslési módszerekkel, helyszíni szemlével vagy akár külső szakértő bevonásával is. Az illeték pedig az általuk meghatározott összeg alapján fizetendő.
Finanszírozhatjuk az illetéket lakáshitelből?
Gyakran előfordul az az élethelyzet, hogy lakáscsere esetén a vételárak közötti különbözetet lakáshitelből fizetjük ki. Ebben az esetben fontos tudni, hogy a hitel a vagyonszerzési illeték finanszírozására nem fordítható. De miért is van ez így? Azért, mert a hitelintézet a jelzáloghitelt teljes egészében az ingatlan megvásárlásának a céljából adja. Ebben a történetben az illeték egy olyan plusz költség, amit a tulajdonosnak magának kell megfizetnie.
Mi lehet akkor a megoldás? A legkézenfekvőbb válasz az, hogy nem használjuk fel a teljes megtakarításukat a vásárlásra. Helyette inkább tegyünk félre egy kis pluszt az olyan járulékos kiadásokra, mint a hitelügyintézés, felújítás vagy a vagyonszerzési illeték. A másik megoldás az lehet, ha a lakáshitelt nagyobb összegben igényeljük, így marad fedezet az egyéb költségekre is.
Milyen formában fizetendő az illeték?
Ha cserepótló vásárlás miatt szeretnénk élni az illetékkedvezménnyel, akkor fontos tudni, hogy ez nem jár automatikusan. Ezt nekünk kell bejelenteni a NAV felé. Ezt megtehetjük gyorsan és egyszerűen online az illetékkiszabásra vonatkozó adatlapon (B400E) keresztül az Online Nyomtatványkitöltő Alkalmazás (ONYA) felületén.
A bejelentéskor két lehetőség közül választhatunk:
- Már megvalósult a cserepótló vásárlással érintett ingatlant értékesítése 5 éven belül.
- Még nem ment végbe az ügylet, de egy éven belül megvalósul az eladás.
A második pont felvet egy érdekes kérdést: az adóhatóság ezt bemondás alapján elhiszi? A válasz egyszerű: nem, a vevőnek egyrészt nyilatkozni kell arról, hogy egy éven belül szeretné eladni az ingatlant, másrészt kérnie kell, hogy az adóhatóság állapítsa meg az illeték mértéket a cserepótló vétel vonatkozó szabályai szerint.
Ebben az esetben a NAV felfüggeszti az eljárást. A korábbi ingatlan értékesítésének létrejöttét is igazolni kell az adóhatóság felé, amit az adásvételi szerződés másolatának leadásával tehetünk meg. Ekkor pedig számolnunk kell egy fontos határidővel: alapszabály szerint a bejelentést az illetékkötelezettség keletkezésétől számított 30 napon belül meg kell tenni.