Sokan még a mai napig úgy tudják, hogy a lakástakarék csakis ingatlanvásárlásra használható fel. Ez azonban nem így van, akár hitelünket is előtörleszthetjük belőle. Ezzel pedig szemmel láthatóan csökkenthető tartozásunk a bank felé. Ha a közeljövőben jár le lakástakarék-pénztári megtakarításunk, akkor érdemes lehet ebben a megoldásban is gondolkozni. Ez nem csupán egy átutalás a bank részére, hanem egy fontos kérdést is felvet: a kisebb törlesztőrészletet vagy a rövidebb futamidőt érdemes választani? Hogy néz ki ebben az esetben az előtörlesztés? A cikkben utánajártunk!
Lakástakarék felhasználása lakáshitel előtörlesztésre
A lakástakarék-pénztári megtakarítás (LTP) számos célra felhasználható. Többek között lakás vagy ház vásárlására, építésére, bővítésre, felújításra, korszerűsítésre, illetve meglévő lakáshitel előtörlesztésére és végtörlesztésére. Nemrég pedig már üdülő finanszírozása is lehetővé vált az összegéből. A hitel elő- és végtörlesztésénél a megtakarított összeg a fennálló tőketartozásból vonódik le. Ezzel a lépéssel kevesebb kamatot fizetünk a bank felé, azaz a teljes visszafizetendő összeg csökken, amit a bank felé kell teljesítenünk.
Fontos megjegyezni, hogy erre csakis akkor van lehetőség, ha valóban lakáscélú jelzáloghitellel rendelkezünk. Ez azt jelenti, hogy lakásvásárlásra, építésre, bővítésre, korszerűsítésre vagy egy korábbi lakáshitelünk kiváltására igényeltük. A személyi kölcsönünk vagy éppen hitelkártya tartozásunk rendezésére tehát nem használhatjuk fel. A felhasználhatóság viszont abban rugalmas, hogy nemcsak a szerződő, hanem a kedvezményezett vagy a közeli hozzátartozó hitelébe is be tudjuk vonni a lakástakarék összegét.
Szintén előnyös lehet, ha a Minősített Fogyasztóbarát Lakáshitelünkbe törlesztenénk, hiszen ez díjmentesen megtehető a szerződésbe foglalt elérhető lakástakarék-összeg erejéig. Másik konstrukció esetén a szerződés a mérvadó, ami tartalmazza, hogy milyen díj társul az elő- és végtörlesztés mellé. Ez jellemzően a fennálló tartozásunk 2%-a.
Így megy végbe az előtörlesztés folyamata
Sokan úgy gondolják, hogy a lakástakarék összegét elég átutalni a hitelszámlára, ezzel pedig meg is van az előtörlesztés. Ez pedig gyakran bonyodalmat okoz, nem pedig segít a helyzeten. Helyette érdemes az alábbi sorrendet követni:
- A hitelező banktól kérjünk tartozásigazolást. Ebben jellemzően a tartozásunk összege, a hitel azonosítója és a bankszámla száma szerepel.
- Keressük fel a bankot az előtörlesztés kérésével. A hitelintézetek kérhetnek előtörlesztési nyilatkozatot, ami előírja, hogy mennyi idővel korábban kell jelezni igényünket. Ez általában pár napos időtartamot jelent.
- A lakástakarék nyújtójánál nyilatkozzunk a lakáscélról, majd mellékeljük a szükséges dokumentumokat. Ez általában az azonosító okmányt, a lakáscélú nyilatkozatot, a hitelszerződést és a tartozásigazolást jelenti.
- Ellenőrizzük a kiutalás folyamatát. A legkézenfekvőbb megoldás, ha a szolgáltató közvetlenül a banknak utalja át a pénzt. Ha az összeget a saját számlánkra utalják, amelyet mi továbbküldünk a banknak, akkor elképzelhető, hogy az előtörlesztést utólagosan igazolnunk kell.
- Kérjünk új törlesztési tervet. Az előtörlesztést követően a bank tájékoztat arról, hogyan változik a törlesztő vagy a futamidő. Érdemes végiggondolni, hogy melyikkel járunk jobban.
Melyiket válasszuk: alacsonyabb törlesztő vagy rövidebb futamidő?
Ha a lakástakarék megtakarításból az előtörlesztést választottuk, akkor a hitelünk kondíciói kétféleképpen változhatnak:
- A havi törlesztőrészlet csökken, de a futamidő nem változik.
- A havi törlesztő ugyanakkora marad, de a futamidő lerövidül.
Az első lehetőséggel mérsékelhetőek havi kiadásaink, így több marad a hónap végén a zsebünkben. A második verzióval pedig rövidebb ideig fizetjük a hitelünket, így a teljes visszafizetendő összeg csökken. A hitelintézetek általában mindkét lehetőséget felkínálják, azonban érdemes alaposan átgondolni, hogy melyikkel járunk jobban. Egy példán keresztül jobban látszódni fog a különbség.
Felvettünk 20 évre 30 millió forint lakáshitelt, aminek 5,5% a kamata. Ez nagyjából 206 400 forintos havi törlesztőt jelent. A futamidőből már 8 év eltelt, így nagyjából 21,7 millió forint a tartozásunk a bank felé. Ha a lakástakarék által ebből 6,2 millió forinttal előtörlesztünk, akkor tartozásunk kb. 15,5 millió forint lesz.
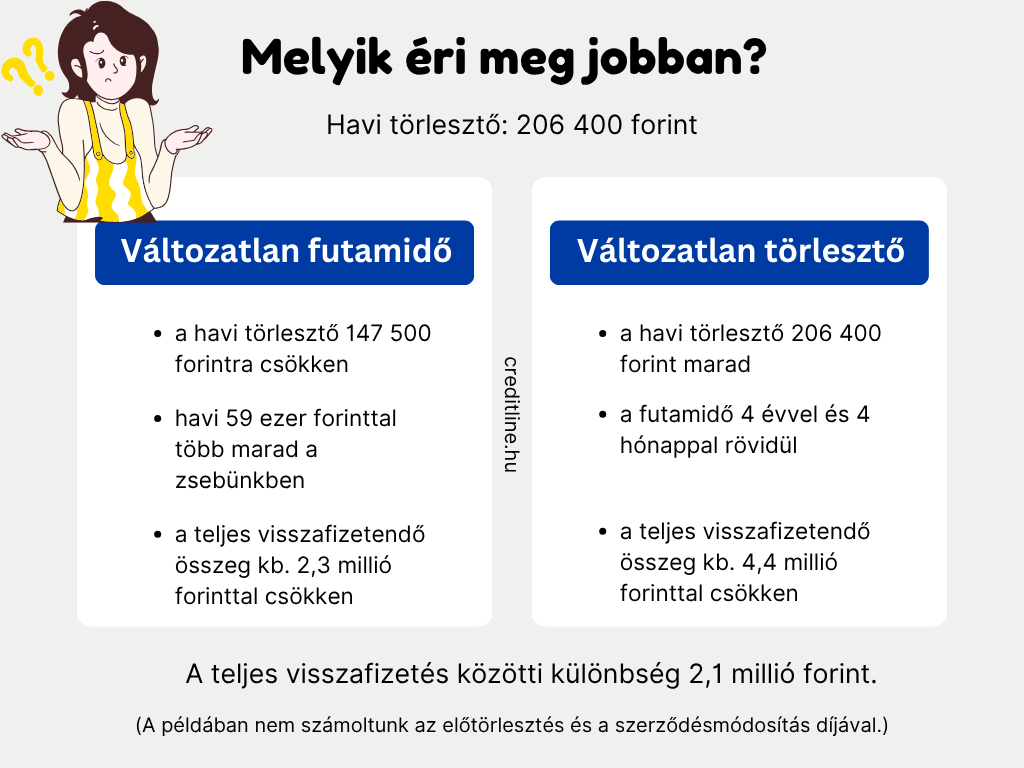
Amennyiben a futamidő lerövidítését választjuk, akkor mintegy 2,1 millió forinttal több marad a zsebünkben, mintha a havi törlesztő csökkentése mellett döntenénk. Ez pedig egy akkora összeg, aminél már érdemes alaposabban átgondolni a döntést. (A példában nem számoltunk az előtörlesztés és a szerződésmódosítás díjával. A gyakorlatban ezeket is érdemes figyelembe venni.)
Mikor melyik az előnyösebb választás?
Ha a fenti példa alapján sem egyértelmű, hogy melyik lehetőséget érdemes választani, további segítséggel is szolgálunk.
A futamidő megvágása az előnyösebb, ha
- a törlesztőt továbbra is ugyanúgy tudjuk fizetni, mint eddig,
- rendelkezünk vésztartalékkal a váratlan helyzetekre,
- csökkentenénk a teljes visszafizetendő összeget,
- mielőbb szeretnénk a hiteltől “megszabadulni”.
Akkor érdemes a havi törlesztőrészlet mérséklését választani, ha
- nehézséget okoz a jelenlegi összeget törleszteni,
- kiszámíthatatlan a jövedelmünk, netán a jövőben csökkenhet,
- élethelyzetünk jelentősen változni fog a közeljövőben (pl. gyermekvállalás, munkahelyváltás),
- az összeget inkább félreraknánk és vésztartalékot képeznénk belőle.
Ha csak a pénzügyi tudatosságot nézzük, akkor az optimális lépés az, amelyikkel a legtöbb marad a zsebünkben. A különböző élethelyzetek azonban különféle megoldásokat indokolhatnak. Éppen ezért érdemes alaposan átgondolni, hogy melyik lehetőség illik legjobban helyzetünkhöz, majd ennek megfelelően választani.