Az otthonteremtés előbb vagy utóbb mindenki életében egy fontos igénnyé válik. Függetlenül attól, hogy egyedül, párunkkal vagy családunkkal szeretnénk élni, a saját otthon a biztonság egyik fő jelképe. A megfelelő lakáshitel pedig legalább ugyanolyan fontos, mint az álom otthonunk megtalálása. Az államilag támogatott hitelkonstrukciók szigorú feltételekhez kapcsolódnak, de akkor sem szabad elkeseredni, ha egyiknek sem felelünk meg. A Minősített Fogyasztóbarát Lakáshitel ugyanis szintén egy előnyös lehetőség. De mitől lesz ,,fogyasztóbarát” egy hitel? Milyen jellemzői vannak? Milyen feltételeknek kell megfelelni? Ezek mind fontosabbnál-fontosabb kérdések, amelyekre a cikkből választ kaphatunk.
Mi a Minősített Fogyasztóbarát Lakáshitel?
A Minősített Fogyasztóbarát termékeket a Magyar Nemzeti Bank alkotta meg, a cím elnyeréséhez az adott konstrukciónak több feltételt kell teljesítenie. Ahogyan beszélhetünk Minősített Fogyasztóbarát Személyi Hitelekről és Otthonbiztosításokról, úgy a lakáshitelek sem maradhattak figyelmen kívül.
A Minősített Fogyasztóbarát Lakáshitel megalkotásával az MNB célja az volt, hogy minél több ember számára nyújtson lakáscélú jelzáloghitelt világos, átlátható feltételekkel és egyszerű, gyors ügyintézéssel. A konstrukció egyik előnye a hosszútávú kiszámíthatóságban, a másik pedig az ajánlatok könnyebb összehasonlíthatóságában rejlik.
A minősített fogyasztóbarát lakáshiteleket a hitelintézetek otthonteremtési kamattámogatással és CSOK-kal együtt is kínálhatják. A hitelintézetek termékei önkéntes pályázat útján kaphatják meg az MNB-től a Minősített Fogyasztóbarát Lakáshitel besorolást, a feltételek betartásának ellenőrzését szintén a jegybank végzi.
Milyen kamatelőnnyel jár ez a konstrukció?
A kölcsön talán egyik legfontosabb jellemzője a kamatfelár maximalizálása. Az aktuális szabályok szerint ez legfeljebb 3,5 százalékpont lehet. Ez azért fontos, mert az ügyleti kamat az alapkamatból és a kamatfelárból tevődik össze.
Tegyük fel, hogy a jegybanki alapkamat 5%, a kamatfelár pedig pontosan 3,5%. Ebben az esetben az ügyleti kamat 8,5% lesz. Az ügyleti kamat pedig közvetlenül határozza meg a hitel költségét, vagyis azt, hogy igénylő mekkora kamatot fizet a banknak. Minél magasabb ennek a mértéke, annál nagyobb a havi törlesztő és nagy valószínűséggel a teljes visszafizetendő összeg is.
Milyen egyéb díjakkal kell számolnunk?
Ahogyan azt jól tudjuk, hitelfelvétel esetén nem csupán a kamatot kell megfizetnünk a banknak, számos más költség és díjtétel is felmerülhet. A Minősített Fogyasztóbarát Lakáshitel esetén a folyósításig az alábbiakkal kell számolnunk:
- az összeg folyósítási díja,
- a tulajdoni lap kiállításának a díja,
- a térképmásolat díja,
- a jelzálog bejegyzésének a díja,
- az értékbecslés díja,
- a közjegyző költségei,
- az államilag támogatott hitelkonstrukcióknál a jogszabályban előírt egyéb, a hitelnyújtó által beszerzett dokumentumok költségei,
- a részletekben folyósított hitelek esetén a hitelezők rendelkezésre állási díjat és helyszíni ellenőrzési díjat is felszámíthatnak.
Szintén fontos előírás, hogy a folyósítási díjak nem haladhatják meg a hitelösszeg 0,75%-át, de legfeljebb 150 000 forint lehet. Egy másik fontos szabály szerint pedig az előtörlesztési díjak nem haladhatják meg az előtörlesztett összeg 1%-át. Mi több, ha ez lakás-takarékpénztári megtakarításból történik, akkor az ügylet díjmentes.
Mire használható fel a Minősített Fogyasztóbarát Lakáshitel?
A Minősített Fogyasztóbarát Lakáshitel nem meglepő módon különféle lakáscélokra vehető igénybe. Ezek alapján
- Magyarország területén elhelyezkedő, lakhatási célú ingatlan építésére és vásárlására,
- ugyanezen feltételek mentén üdülő építésére és vásárlására,
- lakóingatlan és üdülő korszerűsítésére, bővítésére és felújítására, továbbá
- lakáscélú ingatlanokhoz kapcsolódó garázs és tároló építésére, vásárlására,
- építési telek megvásárlására,
- a Nemzeti Eszközkezelő Zrt. vagyonkezelésébe tartozó lakóingatlan visszavásárlására, valamint
- hitelkiváltásra, ahol az előző konstrukció lakáscélú kölcsön volt, vagy üdülő építését, vásárlását, korszerűsítését, bővítését vagy felújítását szolgálta.
A hitelintézet saját maga eldöntheti, hogy az általa kínált Minősített Fogyasztóbarát Lakáshitelt milyen célokra kínálja ügyfeleinek. Ez alapján a bankok eltérő célokat is megfogalmazhatnak, így az igénylést megelőzően ennek mindenképpen érdemes utánajárni.
Fontos feltételek, amivel érdemes még tisztában lenni
A hitel céljáról és kamatáról már volt szó, de a futamidejéről még nem. Ez a Minősített Fogyasztóbarát Lakáshitel esetén legfeljebb 30 év lehet.
Egy másik fontos feltétel, hogy ha az igénylő a futamidő lejárta előtt betölti a 70. életévét, a hitelező adóstársat kérhet. A kölcsön annuitásos formában, azaz a futamidő alatt egyenletes részletekben törlesztendő. Ettől csak bizonyos esetekben lehet eltérni.
A kölcsön törlesztőrészlete nem változik a kamatperiódus alatt, ami ebben az esetben lehet 5, 10 vagy 15 év, illetve a futamidő végéig fix kamat is alkalmazható. A hitel igénylése előtt érdemes alaposan megvizsgálni, hogy a fentiek közül melyikkel járnánk a legjobban.
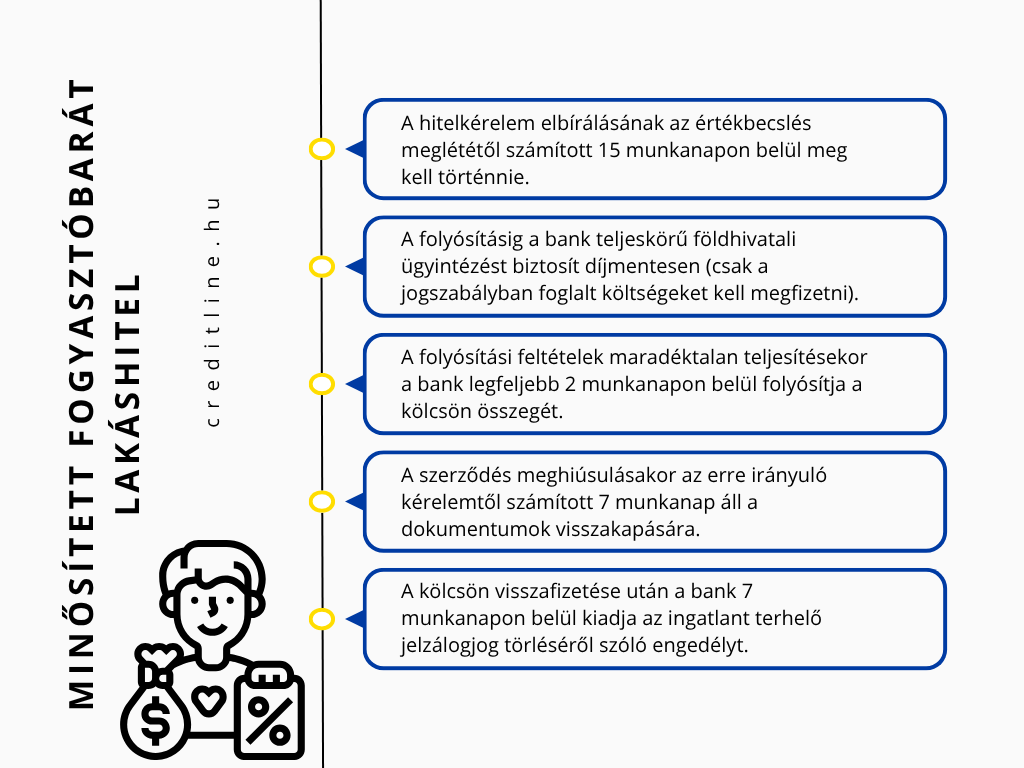
Ha pedig már fontos számokról van szó, érdemes azzal is tisztában lenni, hogy az értékbecslés meglététől számítva 15 munkanap, államilag támogatott konstrukciók esetén 20 munkanap áll rendelkezésre a hitelkérelem elbírálására. Amennyiben a folyósítás feltételeinek teljeskörűen megfelelünk, akkor a bank legkésőbb 2 (államilag támogatott hitelnél 5) munkanapon belül folyósítja a hitel összegét.