Lakásfelújításba ma már csak akkor szabad belevágni, ha kitaláltuk, hogy miből finanszírozzuk. Ezek a munkálatok ugyanis több millió forintos tételek is lehetnek. Optimális esetben saját félretett pénzünkből ki tudjuk fizetni a szakemberek munkáját. De mi van akkor, ha nem elég a saját keretünk? Ekkor érdemes körbenézni a hitelpiaci lehetőségek között is. Melyik a jobb választás: a személyi kölcsön vagy a jelzáloghitel? A cikkben végigmegyünk a lehetőségeinken.
Akár 10 milliós nagyságrendű is lehet egy felújítás
Egy lakásfelújítás ma már kisebb vagyonba is kerülhet. Míg egy kisebb korszerűsítés pár millió forintból kihozható, addig egy komolyabb munkálat könnyen átlépheti a 10 millió forintos határt is. Könnyedén elképzelhető, hogy túlzónak találjuk ezeket a költségeket. Az viszont megnyugtató felismerés lehet, hogy hosszú távon ez inkább befektetés, sem mint kidobott pénz. Egyrészt csökkentheti a rezsiköltségeinket, másrészt pedig eladásnál növeli az ingatlan értékét. A legfontosabb kérdés viszont továbbra is az, hogy miből finanszírozzuk ezt?
Értelemszerűen az a legjobb, ha a félretett pénzünkből ki tudjuk fizetni a munkálatokat. Ekkor nem terhel minket kamat és semmilyen más havi költség. Többek között ilyen lehet egy lejáró bankbetét, állampapír vagy éppen lakástakarékpénztári megtakarítás. Bár sokan nem tudják, az LTP nemcsak vásárlásra, hanem felújításra is fordítható.
Megoldást jelenthet a személyi kölcsön
Könnyedén előfordulhat, hogy nincs elegendő megtakarításunk a munkálatok finanszírozásához. Ebben az esetben sokan hitelekhez folyamodnak. Ezzel kapcsolatban elsősorban azt kell meghatároznunk, hogy mekkora összegre van szükségünk, mennyi idő alatt tudjuk biztonságosan visszafizetni és szeretnénk-e fedezetet bevonni az ügyletbe. Ha ezekre megvan a válasz, akkor jellemzően két lehetőség kerül előtérbe: a személyi kölcsön és a jelzáloghitel.
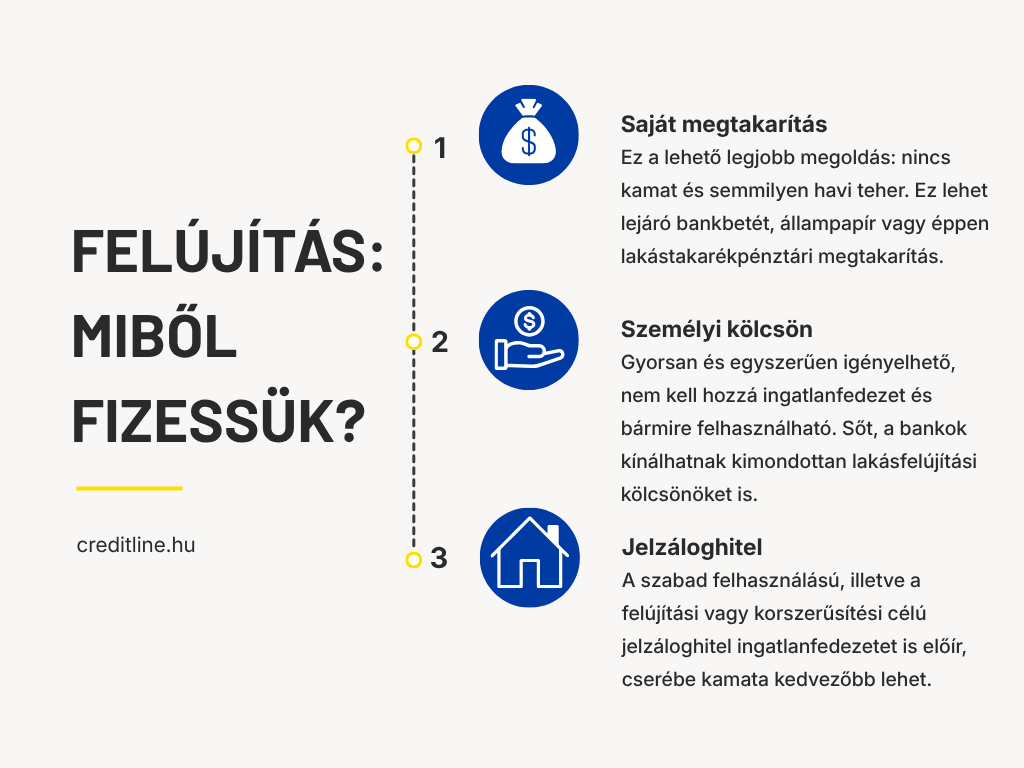
A személyi kölcsön egy közkedvelt megoldás, hiszen gyorsan és egyszerűen igényelhető, bármire szabadon felhasználható, gyorsan folyósítják és nincs szükség ingatlanfedezetre sem. A bankok többnyire 15 millió forintig adnak hitelt, legfeljebb 8-10 éves futamidő mellett. A legkedvezőbb ajánlatok esetében jelenleg 10-12% körül alakul a THM. Ehhez jellemzően minimum nettó 350-400 ezer forintos igazolható nettó jövedelemmel kell rendelkezni.
Amiről viszont sokan nem tudnak, hogy a hitelintézetek kínálhatnak kimondottan lakásfelújítási kölcsönöket is. A hagyományos hitelekhez képest a kamatuk kedvezőbb lehet, azonban a hitelcél teljesüléséhez be kell nyújtanunk a számlákat és egyéb dokumentumokat. Sőt, vannak olyan bankok is, amelyek zöld beruházások esetén még nagyobb kedvezménnyel kecsegtetnek.
Miben lehet jobb a jelzáloghitel?
A személyi kölcsön mellett a másik megoldás a jelzáloghitel lehet. Amennyiben nagyobb összegű a felújítás, netán hosszabb futamidő alatt fizetnénk vissza az összeget, akkor a jelzáloghitel előnyösebb megoldás lehet. Ehhez viszont ingatlanfedezet bevonását írja elő a bank. Éppen ezért fontos azzal is tisztában lenni, hogy igénylése több időt vehet igénybe, az adminisztráció pedig bonyolultabb lehet. Cserébe viszont nagyobb összegben is szert tehetünk kölcsönre, mi több, általában kedvezőbb kamatozás mellett.
A jelzáloghitel mindkét formája jó választás lehet. A szabad felhasználású jelzáloghitel bármire felhasználható. A felújítási vagy korszerűsítési célú jelzáloghitel pedig értelemszerűen az elnevezéséből eredő munkálatokra fordítható. Ehhez a bank kérhet a munkálatok elvégzéséről igazolást. A kamatozás viszont kimondottan kecsegtető: zöld hitelcéllal akár 7% körüli THM mellett is találhatunk ajánlatokat.
Egy dolgot ne feledjünk!
Mielőtt fejest ugranánk a hitelfelvételbe, nézzünk utána, hogy melyik bank ajánlatával járunk a legjobban. A legkedvezőbb ajánlatot ugyanis nem feltétlenül a számlavezető bankunk fogja adni. A hitelintézetek gyakran kínálnak akciókat az új ügyfeleknek bizonyos feltételek teljesítése esetén. Éppen ezért érdemes alaposan körbenézni a piacon, hiszen elképzelhető, hogy egy jobb konstrukcióval akár több százezer forintos is spórolhatunk összességében.