Manapság rengeteg fiatal küzd azzal a problémával, hogy nem elegendő jövedelme egy lakáshitel felvételéhez – már ha nem szeretné több tíz évig törleszteni. Ekkor jó megoldás lehet egy adóstárs bevonása. De mégis ki lehet, aki szükség esetén vállalja helyettünk a törlesztést? A kérdésre többnyire valamilyen családtag a válasz. Vajon jó ötlet bevonni valamelyik szülőnket a hitelügyletbe? Van, hogy igen, de az is elképzelhető, hogy nem egy jó döntés.
Miért lehet jó döntés a szülő, mint adóstárs?
Ha a lakáshitel felvételéhez nincs elegendő jövedelmünk, akkor adóstárs bevonásával javíthatjuk hitelképességünket. A plusz jövedelemmel ugyanis kevésbé tűnünk kockázatosnak a bank szemében. Ez elsőre jó ötletnek tűnhet, hiszen hozzájuthatunk első saját otthonunkhoz.
Ugyanakkor a szülő életkora, meglévő hitelei, illetve a bankok eltérő jövedelmi és önerőre vonatkozó feltételei miatt nem mindig jó ötlet. A segítség ugyanis nem feltétlenül olyan mértékű, mint amire számítottunk. Nézzünk egy példát, hogy könnyebben megértsük a problémát!
Mi is valójában a dilemma?
Tegyük fel, hogy 25 millió forint összegben veszünk fel egy végig fix kamatozású lakáshitelt. A piaci kölcsön kamata évi 6,7%. Ez ma egy kimondottan kedvező ajánlatnak számít. Jelenleg 30 évesen nettó 340 ezer forintot keresünk, másik hitelünk nincs. Ezzel a bank szempontjából gyenge a pozíciónk, így két megoldás jöhet szóba. Az egyik a futamidő megnyújtása, a másik pedig az adóstárs bevonása. Ez a 62 éves, havi nettó 500 ezer forintot kereső szülőnk lenne.
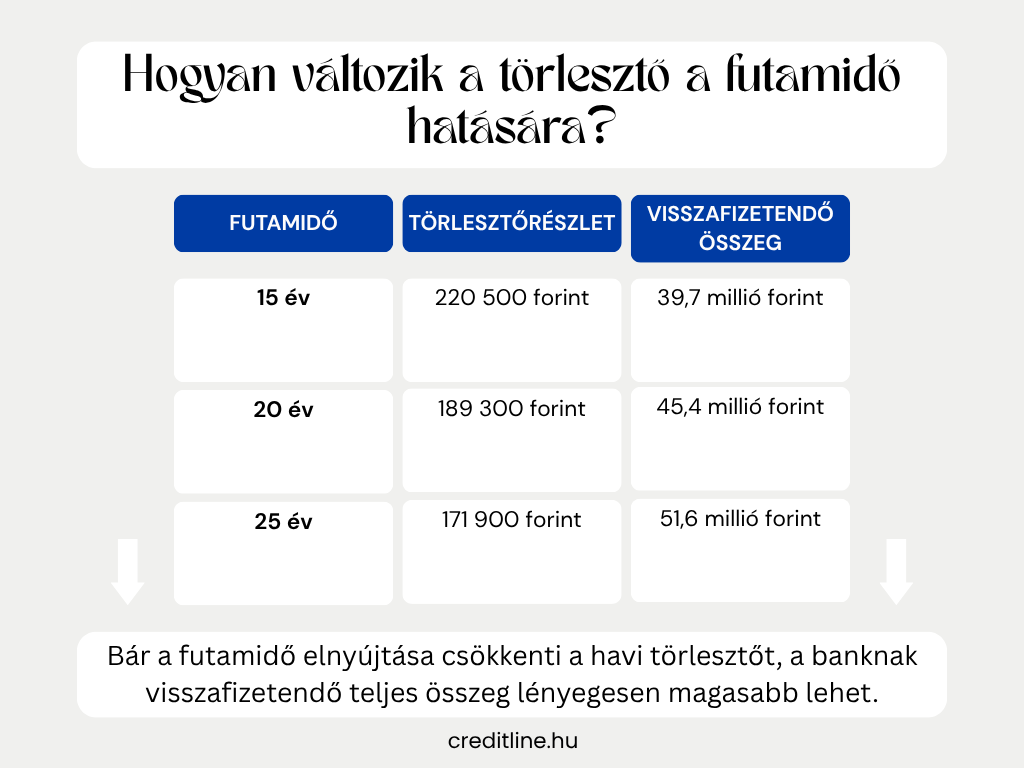
Már ha csak önmagában a futamidőt változtatjuk meg, jelentős különbség látszódik a havi törlesztőben. Ez első ránézésre előnyös, azonban érdemes szemügyre venni a teljesen visszafizetendő összeget.
Mit jelenthet a szülő bevonása?
A hitelek kapcsán van egy fontos mutató, amelyet a bankok minden igénylésnél figyelembe vesznek. Ez a Jövedelemarányos Törlesztési Mutató, azaz a JTM. Ez megmutatja, hogy az igénylő havi nettó jövedelmének mekkora része fordítható törlesztésre. Idén egy minimum 10 évre kamatfixált vagy végig fix kamatozású lakáshitel esetén a havi törlesztő
- nettó 800 ezer forintot el nem érő jövedelemnél a jövedelmünk legfeljebb 50%-a,
- nettó 800 ezer forint feletti jövedelemnél pedig annak legfeljebb a 60%-a lehet.
A bankok azonban ennél elővigyázatosabban is eljárhatnak, így alacsonyabb terhelhetőséget is megszabhatnak. De mit jelent ez az előbbi példa esetében?
Azt, hogy a 340 ezer forintos jövedelmünkből maximum 170 ezer forint fordítható havonta törlesztésre. Ez alacsonyabb, mint a 25 éves futamidő esetén fizetendő havi 171 939 forint. Habár nagyjából havi 2000 forint jövedelem hiányzik, mégis ki kell tolnunk a futamidőt vagy bevenni egy adóstársat.
Amennyiben a bank elfogadja a szülő 500 ezer forintos nettó jövedelmét, akkor kettejük jövedelme már 840 ezer forintot jelent. A JTM szabályai alapján ebben az esetben a törlesztő már akár 504 ezer forint is lehet.
Amivel sokan nem számolnak: az adóstárs életkora
Sokan viszont nem gondolnak bele abba, hogy a bankok egy bizonyos életkor felett már nem nyújtanak hitelt. Sőt, ezt a hitelintézetek eltérően kezelik. Vannak olyan bankok, ahol a hitel lejáratánál elfogadott az igénylő és az adóstárs 70, 72 vagy 75 éves életkora. Ugyanakkor olyan pénzintézetekkel is találkozhatunk, ahol a szereplőkre nem ugyanazok a korhatárok vonatkoznak.
Éppen ezért nem jelenthetjük ki azt határozottan, hogy a 62 éves szülőnk bevonása egyből 13-15 évre lerövidíti a kölcsönt. A gyakorlatban ez a választott hitelterméktől és banktól függ: rövidebb lehet a futamidő, a szülő jövedelmét csak részben vagy egyáltalán nem fogadják el, egy fiatalabb adóstárs bevonását kérhetik, netán más biztosítékot fogalmazhatnak meg.
A szülő adóstársként való bevonása tehát kettős: javíthatja a hitelképességünket, miközben szűkítheti az erre alkalmas bankokat. Ez pedig nem választható el élesen egymástól. Az adóstárs életkora mellett ugyanis legalább olyan fontos az is, hogy melyik hitelintézet, milyen futamidővel és jövedelem elvárással fogadja el.