Augusztus elejétől hatalmas változásokat eszközölt az OTP Bank a lakástakarék kínálatában. Mostmár nem vehetjük igénybe a 4 és 8 éves futamidejű verziókat, helyette egy hosszabb időtávra szóló terméket vezettek be. Ez a 10 évre szóló Prémium Plusz 10×30. Az Erste és a Fundamenta is rendelkezik ehhez hasonló, hosszabb futamidejű termékkel. Ebbe a körbe csatlakozott most be az OTP is.
Itt az új, 10 évre szóló lakástakarék
Az OTP Lakástakarék augusztus elején megszüntette a 4 és 8 éves futamidejű lakástakarék termékeit. A változás értelemszerűen csak az új szerződéseket érinti, a meglévőeket nem. Helyette pedig egy új, 10 éves időtávú terméket dobott a piacra Prémium Plusz 10×30 elnevezéssel.
De mit tud az új konstrukció?
- A 10 éves időszak lejártát követően egy egyösszegű, 30%-os hozamot nyújt a befizetett összegek után.
- Ha idő előtt szeretnénk hozzáférni a pénzhez, de legalább 8 év után, amit lakáscélra használunk fel, akkor a hozam mértéke 20%.
- Ha 4 év után használnánk fel az összeget lakáscélra, akkor 10% hozamot szerezhetünk.
- Ha pedig 4 éven belül bontanánk a szerződést, akkor nem jár Lakástakarék Prémium.
Mit kell még tudni a termékről?
A 10 éves lakástakarék elindításához havi befizetést kell vállalni, ami 10 és 100 ezer forint közötti összeg lehet. Ha vállaljuk, hogy ezt az összeget minden hónapban fizetjük, illetve 4 évig nem szüntetjük meg a szerződést, akkor számlanyitási díjkedvezményben is részesülhetünk.
Ez azt jelenti, hogy a számlanyitási díj felét az OTP Lakástakarék átvállalja, vagy havi 50 ezer forintot meghaladó megtakarításnál akár a nagyobbik részét elengedi. Például ha havi 100 ezer forintot fizetünk be, akkor a 120 ezer forintos számlanyitásból 65 ezer forint terhel minket. Az új lakástakarék termékkel pedig 4,25-4,84% közötti éves EBKM-re tehetünk szert.
Mekkora összeget gyűjthetünk össze?
Ha végigmegyünk a 10 éves futamidőn, akkor 30%-os kamatbónusz mellett az alábbi összegre tehetünk szert:
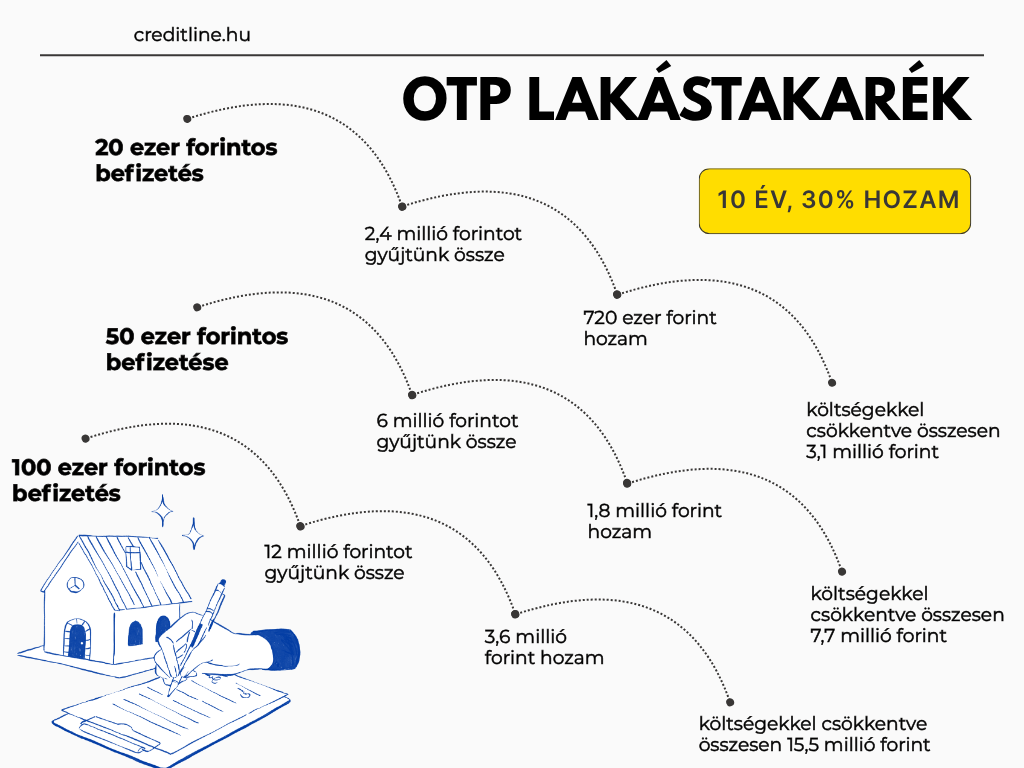
- 20 ezer forintos havi befizetéssel 2,4 millió forintot gyűjtünk össze, a hozam pedig 720 ezer forint. A számlavezetési díjakat levonva ez nagyjából 3,1 millió forint megtakarítást jelent.
- 50 ezer forintos befizetéssel 6 millió forintra és 1,8 millió forintos hozamra leszünk jogosultak. A költségek levonásával körülbelül 7,7 millió forintot használhatunk fel lakáscélokra.
- 100 ezer forintos befizetéssel 12 millió forintot tehetünk félre, amihez 3,6 millió forint hozam társul. A költségekkel csökkentett összeg mintegy 15,5 millió forint.
Fontos hangsúlyozni, hogy a lakástakarék továbbra is egy kiváló adómentes megtakarítási forma. Ez azt jelenti, hogy a hozam kivételét követően nem kell kamatadót és szochó-t sem fizetnünk. A lakástakarék ráadásul azért is előnyös, mert kiszámítható hozamot nyújt a megtakarítók számára. Kiváltképpen előnyös ez akkor, amikor a piaci kamatok éppen csökkennek.