Egy lakáshitellel vásárolt ingatlannál kulcsfontosságú az időzítés. Ha minden a tervek szerint halad, akkor pár hét, esetleg 1-2 hónap alatt végigmehetünk a hiteligénylés- és kihelyezés, illetve a lakásvásárlás fázisain. Amennyiben viszont a hitelbírálat közben felmerül valami probléma, ezért a folyamat elhúzódik, akkor a kiszemelt ingatlant akár el is bukhatjuk. De mennyi ideig tart ideális esetben a hitelbírálat? Milyen tényezők hátráltathatják ezt? A cikkben most végigvesszük a leggyakrabban felmerülő gátló tényezőket.
Mennyi időbe telik a hitelbírálat?
Ha lakáshitelről van szó, akkor a hitelbírálat tekintetében szigorú szabályok vonatkoznak a bankokra. Általánosságban azt mondhatjuk, hogy ingatlanvásárlás esetén a hitelkérelmeket a pénzintézetek 30 napos határidővel bírálják el. Ez az építési és bővítési célú kölcsönök esetében pedig 60 napot jelent.
Azt viszont fontos hangsúlyozni, hogy a tényleges átfutási idő nagyban eltérő lehet a bankok körében. Míg az egyik hitelintézetnél tényleg pörgetik a folyamatot, addig más bankoknál akár hetekig, hónapokig is elhúzódhat.
De miért van ez így? Elképzelhető, hogy szimplán leterhelt a bank, így nem tud haladni az elbírálásokkal. Az is lehetséges, hogy a megvásárolni kívánt ingatlannal van valamilyen probléma. Sőt, az is előfordulhat, hogy a dokumentációval van a gond.
Mi hátráltatja leggyakrabban a hitelbírálat folyamatát?
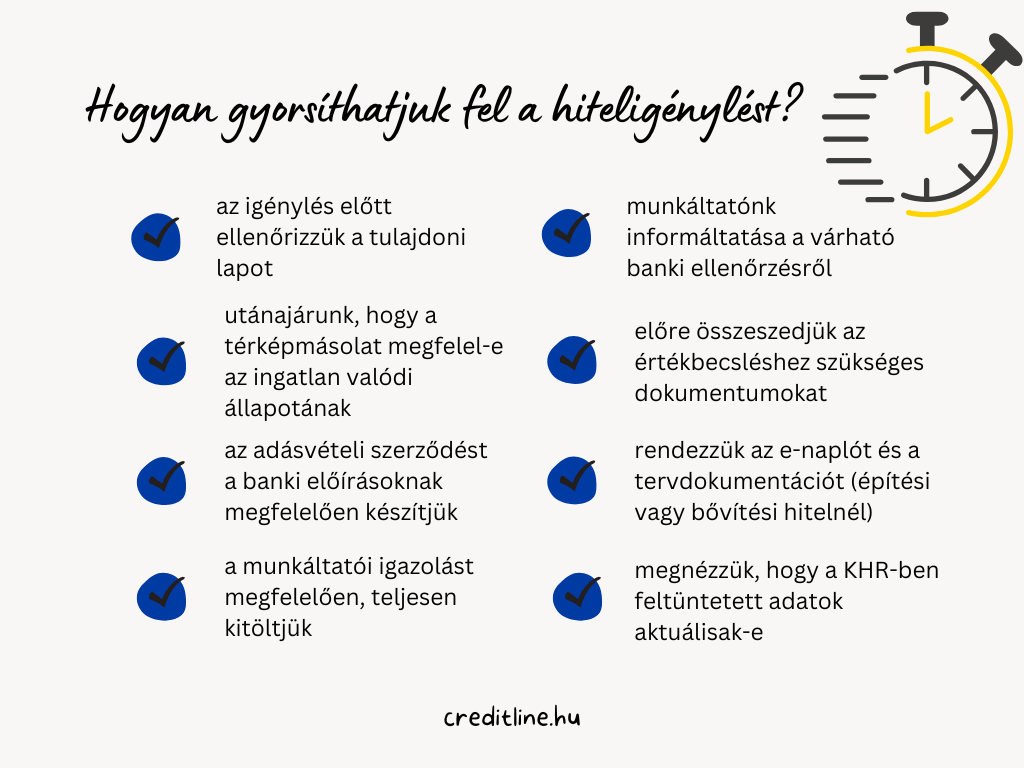
A hitelbírálat időtartamát számos dolog befolyásolhatja. A leggyakoribb problémák között említhető
- a rendezetlen tulajdoni lap,
- a térképmásolat és a valódi állapot különbözősége,
- jogilag rendezetlen ingatlan,
- az adásvételi szerződés módosítása,
- hiányosan vagy nem jól kitöltött munkáltatói igazolás,
- elhúzódó munkáltatói ellenőrzés,
- az értékbecslés hátráltatása,
- hiányos vagy nem megfelelő értékbecslési dokumentáció,
- az értékbecslés felülvizsgálata,
- a KHR-adatok frissítésére való várakozás,
- a nagyobb banki leterheltség és
- az időszakos szabadságolások.
Jogosan merülhet fel a kérdés, hogy melyik mit jelent? A leggyakoribb problémákon részletesen is végigmegyünk.
Mit jelent, hogy rendezetlen a tulajdoni lap?
Gyakori probléma, hogy a tulajdoni lapon található korábbról egy bejegyzés, ami ma már nem aktuális. Ha ez nem végrehajtási jogra irányul, akkor a bankok többsége befogadja a hitelkérelmet. Fontos, hogy az engedélyezéshez vagy szerződéskötéshez viszont kérheti a bank a bejegyzés törlését. Ezt meggyorsíthatjuk sürgősségi kérelemmel, azonban ennek díja 16 ezer forint.
Szintén gyakran előfordul, hogy a választott ingatlan még hagyatéki eljárás alatt áll. A hitelbírálat folyamata addig áll, amíg az örökösöket nem jegyzik be tulajdonosként. Amíg ez nem történik meg, az adásvételi szerződést sem köthetjük meg, de még csak a hitelkérelmet sem adhatjuk le a bankban.
Ha tudatosan készülünk a hiteligénylésre, akkor érdemes előbírálatot kérni. Miután a tulajdoni lap rendeződött, ez meggyorsíthatja a későbbi ügyintézést.
Mi a rendezetlen térképmásolat és a jogilag rendezetlen ingatlan?
Rendszeresen előfordul, hogy a térképmásolat eltér az ingatlan tényleges állapotától, ez pedig csak az értékbecslés során válik ismertté. Ez többnyire akkor merül fel, ha az ingatlanhoz később hozzáépítenek egy másik helyiséget, de az nem kerül fel a térképmásolatra. Ez a bank számára lehet lényeges és nem lényeges helyiség, attól függően, hogy hatással van-e a hitelbírálat eredményére. Amennyiben az előzőről van szó, ezt fel kell tüntetni a földhivatalnál. A hitelbírálat pedig ez esetben akár hetekig is állhat.
Mi hátráltatja az értékbecslést?
Lakáshitel igénylésénél kulcsfontosságú folyamat az értékbecslés. Az értékbecslés elkészítésére az értékbecslő szakembernek jellemzően 5 napja van. Értelemszerűen ehhez szükség van időpontot egyeztetni az ingatlan tulajdonosával vagy az azt bemutató személlyel. Ha őt nem tudjuk elérni, az értékbecslés nem megy végbe, mi több, a kölcsön ügyintézése is félbeszakadhat.
Az értékbecslés dokumentációja általában a tulajdoni lapból, a térképmásolatból, az alaprajzból és az energetikai tanúsítványból áll. Ha a kölcsönt építésre, bővítésre, netán engedélyköteles korszerűsítésre igényeljük, akkor az egész tervdokumentációra szükség van. Ezzel kapcsolatban pedig számos hiányosság előfordulhat.
Tegyük fel, hogy a terveinket az építésfelügyelet elfogadta. Ha ezek ezt követően változnak, akkor az új terveket ismét be kell nyújtani jóváhagyásra. Ez pedig fordítva is érvényes: nem elég csak a módosított terveket leadni, az eredeti dokumentáció mellékelése is szükséges lehet. Mindez pedig szintén a hitelbírálat megakadásához vezethet.
Az értékbecslés felülvizsgálatára is szükség lehet
Olyan helyzetbe is csöppenhetünk, hogy az értékbecslés nem arra az eredményre jut, mint amire számítottunk. Az egyik eset, ha az értékbecslés során alacsonyabbnak ítélték meg az ingatlan értékét, mint amit mi gondoltunk. Másik esetben elképzelhető, hogy a szemle időpontjában az ingatlan nem teljesítette a hiteligénylés valamely feltételét. Támogatott hitelnél például elvárás, hogy a fürdőszoba rendelkezzen közvetlen hőleadóval, majd ezt később pótolták.
Ha megfelelő indokunk van az eltérésre, akkor kérhetjük az értékbecslés felülvizsgálatát. Ez egy pár nappal ismét kitolhatja a hitelbírálat folyamatát, hiszen azt nagyban befolyásolja az értékbecslés eredménye.
Miért kell várni a KHR frissítésére?
A hitelkérelem befogadását követően a pénzintézetek megnézik az igénylő hitelmúltját. Erre a Központi Hitelinformációs Rendszer (KHR) által van lehetőség. Ebben szerepel az adósok hitel- és törlesztési múltja, amelyeket a bank minden esetben ellenőriz. Ha az adatok nem frissültek, akkor a bank nem feltétlenül a valódi helyzetet látja. Az erre való várakozás pedig szintén elnyújthatja a hitelbírálat folyamatát.