Autóvásárlásnál sokan még a mai napig úgy gondolják, hogy egy összegben vagy hitelre van lehetőségük megvenni a kiszemelt járművet. A lízing pedig megmarad a vállalkozásoknak, hisz számukra lehet ez a legelőnyösebb. Ez azonban nem így van: egyre több magánszemély választja a lízing lehetőségét. Ne tántorítsanak el az olyan bonyolultnak tűnő szakkifejezések, mint a zárt végű vagy nyílt végű konstrukció, a GAP vagy a maradványérték. A cikkben sorra vesszük a téma kapcsán a legfontosabb információkat.
Ezek a legfontosabb fogalmak
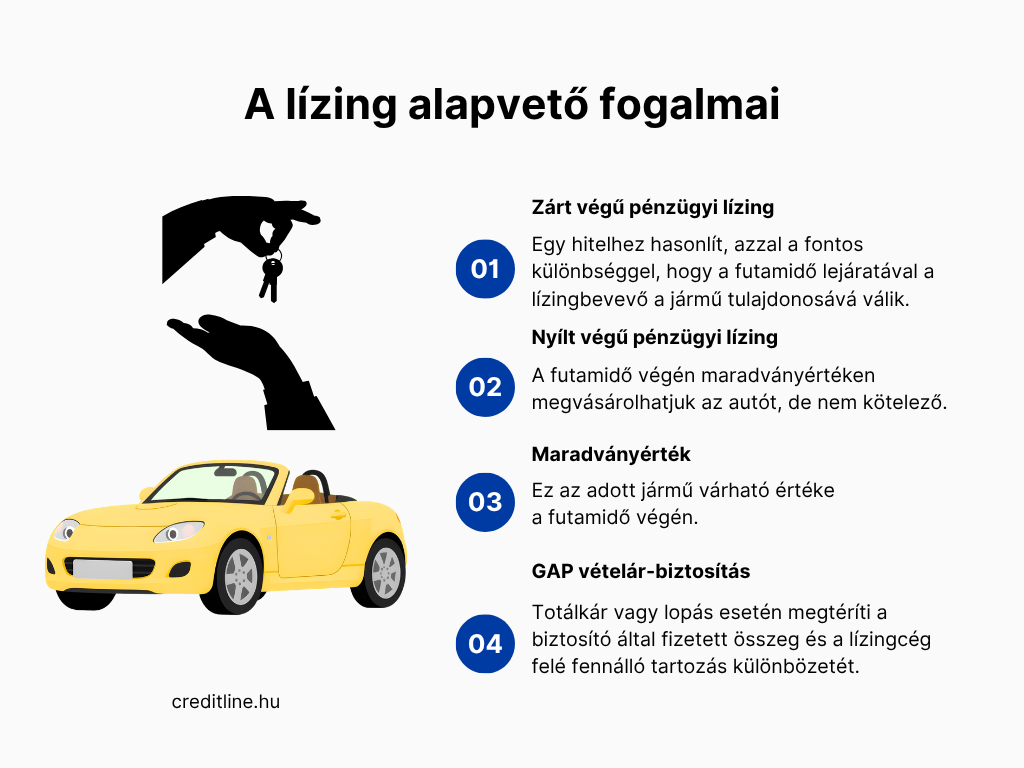
Először is érdemes azt tisztázni, hogy mi a különbség a zárt végű és a nyílt végű pénzügyi lízing között. Az előbbi konstrukció egy hitelhez hasonlít, azzal a fontos különbséggel, hogy a futamidő lejáratával a lízingbevevő a jármű tulajdonosává válik. Ezzel szemben a nyílt végű verziónál választhatjuk azt is, hogy kijelölünk egy vevőt, aki maradványértéken megvásárolja az autót. Értelemszerűen ekkor az is lehetőség, hogy a járművet visszaadjuk a lízingcégnek, nem vásároljuk meg. A nyílt végű lízing esetében megjelenik a maradványérték kifejezése. Ez az adott jármű várható értéke a futamidő végén.
A témával kapcsolatban gyakran felmerül a GAP vételár-biztosítás is. Amennyiben a járművet ellopják vagy totálkárossá válik, akkor a biztosító jellemzően kevesebbet fizet, mint amennyivel tartozunk a lízingcégnek. Az említett biztosítás pedig a két összeg közötti különbség megtérítését szolgálja.
Mit vizsgál lízing esetén a lízingbeadó cég?
Csakúgy, mint a lakásvásárlásnál, lízing esetén is fontos feltétel az önerő. Ez jellemzően az autó vételárának 20%-át foglalja magában. Értelemszerűen minél nagyobb összegű saját forrást tudunk lerakni, a törlesztőrészlet annyival alacsonyabb lesz. Szintén csökkenthető a havi törlesztő, ha hosszabb futamidőt választunk.
A banki gyakorlatokhoz hasonlóan, a lízingcégek és megvizsgálják a szerződő pénzügyi helyzetét. Ennek részeként szükséges rendelkezni stabil munkahellyel, igazolható és rendszeres jövedelemmel, de figyelembe veszik aktuális hiteleinket is. Ez alapvetően meghatározza, hogy milyen feltételek mellett köthetünk szerződést.
Érdemes azzal is tisztában lenni, hogy a lízing fedezeteként maga a választott jármű szolgál. Amennyiben autóvásárlási célra a lízing és a személyi kölcsön lehetőségében gondolkozunk, az előbbivel magasabb összegre lehetünk jogosultak alacsonyabb kamat mellett. Mi több, nem szükséges hozzá külön bankszámlát nyitni és azon az elvárt jövedelem-jóváírási feltételeket teljesíteni. Célszerű tehát mindkét konstrukció előnyeit és hátrányait megvizsgálni a döntés előtt.
Milyen költségekkel kell számolni lízing esetén?
Ha lízing esetén csak a havi törlesztővel számolunk, akkor rossz nyomon járunk. Egy jármű megvásárlása és üzemeltetése ennél többről szól. Az önerő és a havi díj mellett felmerül a kötelező biztosítás éves díja, a casco biztosítása díja – ami jellemzően kötelező lízing esetén – és a forgalombahelyezés költsége. Szintén érdemes számolni a gépjárműadóval, céges lízing esetén pedig a cégautó adóval is. Ezen felül pedig hasznos lehet a korábban említett GAP vételár-biztosítás is.
Szerződéskötés előtt fontos alaposan áttanulmányozni a szerződés feltételeit is. Hiába alacsony a havi díj, ha jelentősen hosszabb a futamidő, ami nem feltétlenül előnyös. Ennek részeként érdemes megnézni a maradványértéket is. Ha ez az összeg magas, akkor az jellemzően annak előnyös, aki csak használná az autót, de a futamidő végén nem vásárolná meg. Amennyiben a futamidő végén szeretnénk a jármű tulajdonosává válni, akkor értelemszerűen az alacsonyabb maradványértékkel járhatunk jól.
Egy magasabb maradványértéknél azonban más szempontot is érdemes vizsgálni, mégpedig a használati korlátozásokat. Ebben az esetben ugyanis a lízingcég meghatározhat például éves kilométer-keretet vagy az átlagosnál szigorúbb állapotmegőrzési feltételeket is. Ha ezeknek az előírásoknak nem felelünk meg, akkor akár többlet költségekkel is szembesülhetünk.