A személyi kölcsön továbbra is az egyik legnépszerűbb hitelforma hazánkban. Nem is csoda, hiszen bármire felhasználható, igénylése gyors és egyszerű, a pénz pedig napokon belül a számlánkon landolhat. Ez ennyiből valóban egyszerűnek tűnhet, azonban vannak olyan esetek, amikor a bank visszadobhatja a hitelkérelmet. Az elutasítás viszont nem jelenti azt, hogy később, vagy éppen másik banknál sem juthatunk kölcsönhöz. Megnéztük, hogy milyen okok vezethetnek az elutasításhoz és mit tehetünk, hogy legközelebb ezt elkerüljük.
Ezek lehetnek az elutasítás pénzügyi okai
A személyi kölcsön igénylésének elutasítása mögött többféle indok húzódhat. Ezek közül talán leggyakrabban a pénzügyi problémák fordulnak elő. Ha az igényléskor például nem tudjuk megfelelően igazolni jövedelmünket, netán nem keresünk annyit, amennyit a bank elvárna, akkor az gyorsan rövidre zárja a történetet. A hitelintézet szempontjából viszont nemcsak az a lényeg, hogy mennyit keresünk, hanem az is, hogy ez rendszeres és igazolható-e. Sőt, vannak olyan jövedelemtípusok is, amelyeket csak másodlagosnak fogadnak el a bankok.
Szintén gyakori eset, hogy meglévő hitelünk törlesztője túlzottan magas, így nem fér bele egy újabb kölcsön. Függetlenül attól, hogy ez személyi kölcsön, lakáshitel vagy más hiteltípus, a bank minden esetben a JTM-et vizsgálja. Ez a Jövedelemarányos Törlesztőrészlet Mutató, ami meghatározza, hogy jövedelmünknek mekkora részét fordíthatjuk hiteltörlesztésre.
Ezen felül elutasításhoz vezethet a KHR-listán való szereplés. A Központi Hitelinformációs Rendszerben (KHR) tartják nyilván az adósok hitelmúltját. Ez azt jelenti, hogy a mulasztással kapcsolatos információk is látszódnak. Ez lakossági hiteleknél akkor érvényes, ha a fennálló tartozásunk magasabb, mint az aktuális minimálbér, illetve ez az állapot legalább 90 napja fennáll.
Munkaviszonnyal kapcsolatos problémák
Sokan nem tudják, de a személyi kölcsön és minden más hitel igénylése nagyban múlhat a munkaviszonyunkon is. Ha túlzottan rövid ideje tart, netán próbaidő vagy felmondási idő alatt állunk, az mind a hitelkérelem elutasításához vezethet. Egy nemrégiben kezdett munka vagy egy még tartó próbaidő kockázatot jelent a bank oldalán, hiszen azt jelzi, hogy jövedelmi helyzetünk nem stabil. Az elvárt munkaviszony ideje bankonként eltérő lehet. Míg néhol elég lehet a 3 hónapos munkaviszony, addig más bankok előírhatnak 6-12 hónapot is.
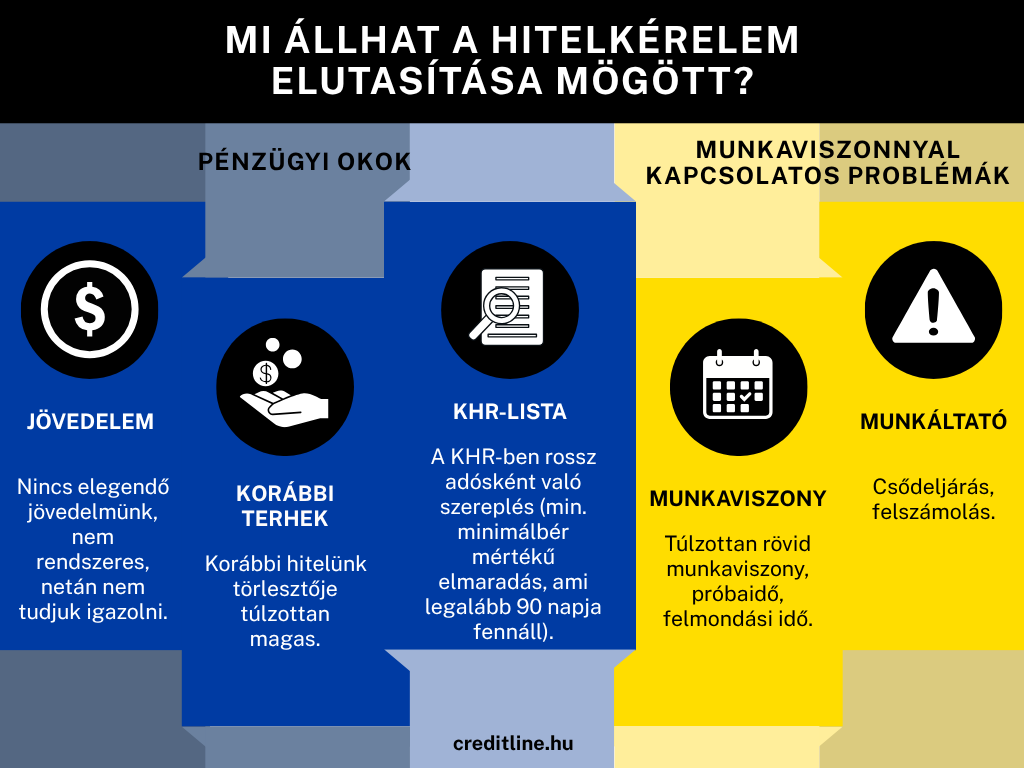
Kevésbé gyakori jelenség, de a hitelkérelmünk munkáltatónkon is múlhat. Amennyiben csődeljárás vagy felszámolás alatt áll, az megakaszthatja hiteligénylésünket. Kimondottan problémás lehet ez a helyzet, ha a munkavállalók sem tudnak róla.
Mennyit érdemes két igénylés között várni?
Általánosságban azt mondhatjuk, hogy nincs egy kötelező várakozási idő két igénylés között. Az időzést sokkal inkább az befolyásolja, hogy korábbi kérelmünket miért utasította el a bank. Ha például a próbaidő miatt, akkor érdemes lehet megvárni, hogy állandósítsanak munkahelyünkön.
Amennyiben jövedelmünk nem volt elegendő a kívánt összegű személyi kölcsön igényléséhez, akkor úgy érdemes újrapróbálni, ha magasabb rendszeres jövedelmet tudunk igazolni. Értelemszerűen ez nem megy olyan könnyen, mint ahogyan hangzik. Helyette az is megoldás lehet, ha kisebb összegben igényelünk kölcsönt, netán másik konstrukciót választunk.
Ha korábbról is törlesztünk egy hitelt, akkor is érdemes addig kivárni, amíg nem csökkennek pénzügyi terheink. A futamidő eltelte, az előtörlesztés és a végtörlesztés mind jó megoldás lehet ebben az esetben.
Ezek alapján önmagában az, hogy mennyit várunk a két hiteligénylés között, nem mérvadó. Várhatunk akár hónapokat is, ha nem feltétlenül javul a hátterünk. Ami viszont sokkal lényegesebb, hogy az elutasítás mögött álló indok megváltozott-e ebben az időszakban. A problémát az sem feltétlenül oldja meg, ha egyből egy másik hitelintézetnél is leadjuk az igénylésünket. Habár a bankok hitelezési feltételei eltérhetnek, közel sem garantált, hogy ott jóváhagyják kérelmünket.