A hitelkártya egyszerre lehet pénztárcánk leghasznosabb kiegészítője és legnagyobb ellensége is. Ez pedig csakis attól függ, hogy hogyan használjuk. Egy pár éve inkább biztonsági megoldásként szolgált, ha egy kis plusz pénzre volt szükségünk. Ma már ennél sokkal többet kínál: különböző kedvezményeket, visszatérítéseket és extra szolgáltatásokat is igénybe vehetünk vele. Az előnyeit viszont csak akkor élvezhetjük ki teljességgel, ha tudatosan használjuk. Mégis mit jelent most ez a gyakorlatban? Hogyan használhatjuk okosan, kamatmentesen? Milyen kedvezményekre tehetünk vele szert? A cikkben végigvesszük a legfontosabb tudnivalókat.
Induljunk az alapoktól: mi a hitelkártya?
A hitelkártya a bankkártyák kategóriájába tartozik, azonban annak egy speciális formája. Ez is a bankszámlánkhoz van kapcsolva, azonban tartozik hozzá egy hitelkeret is. Ugyanúgy fizethetünk vele és vehetünk fel készpénzt, mint egy hagyományos bankkártyával. Két fő különbség van, amire viszont érdemes figyelmet fordítani, mégpedig a kamatozás és az extra kedvezmények.
A hitelkeretünk összeghatáráig szabadon költekezhetünk. Ha okosan csináljuk, akkor a felhasznált összeg akár kamatmentes is lehet, azaz “ingyen hitelt” kaphatunk a banktól. Ellenkező esetben viszont megdöbbentő kamattal terhelhet minket a bank.
Hogyan lehet a használata kamatmentes?
Ha tudatosan használjunk hitelkártyánkat, akkor a felhasznált összeg kamatmentes. Ehhez alapvetően 3 feltételnek kell megfelelni:
- A hitelkártyás tranzakció vásárlás volt (nem készpénzfelvétel, Revolut számla feltöltés vagy átutalás).
- A havonta küldött számlakivonaton feltüntetik a visszafizetési határidőt, ameddig rendezzük a teljes tartozást.
- Nincsen rendezetlen készpénzfelvételünk vagy egyéb banki díjelmaradásunk.
A hitelkártyával elköltött összeg után a feltételek teljesítésekor akár 45 napig mentesülünk a kamatfizetés alól. De mit is jelent ez? Azt, hogy a hitelkártya elszámolási időszaka 30 nap. Amennyiben ezen időtartam elején vásárolunk vele, akkor akár közel 45 napunk is lehet a tartozásunk visszafizetésére.
Meddig tarthat a kamatmentesség?
Hitelkártya esetén a számlakivonaton tünteti fel a bank, hogy mi a tartozás visszafizetésének a határideje. Ez a kivonat elkészültét követően jellemzően 14-15 napot jelent. Ha a teljes felhasznált összeget visszafizetjük a határidőn belül, mentesülünk a kamatfizetés alól.
Ha nem tudjuk ezt az összeget határidőig visszafizetni, akkor sincsen probléma. A bank meghatároz egy minimum összeget, amelyet szintén a számlakivonaton tüntet fel. Legalább ezt az összeget érdemes minden hónapban rendezni. Amennyiben ezt sem tudjuk rendezni, késedelembe esünk, ami plusz költségekkel járhat. Arról nem is beszélve, hogy a hosszan tartó elmaradás a szerződés felmondását eredményezheti.
Ugyanakkor érdemes a minimum összeg veszélyeivel is tisztában lenni. Ez az összeg nagyban elnyújtja időben a kifizetést, hiszen a meghatározott összeg nagyobb része a kamatokból és a díjakból áll össze. Kisebb részét jelenti csak a tartozás. Ezek alapján hónapokkal, vagy akár évekkel is tovább tarthat tartozásunk teljes rendezése.
Milyen más kedvezmények társulhatnak a hitelkártya mellé?
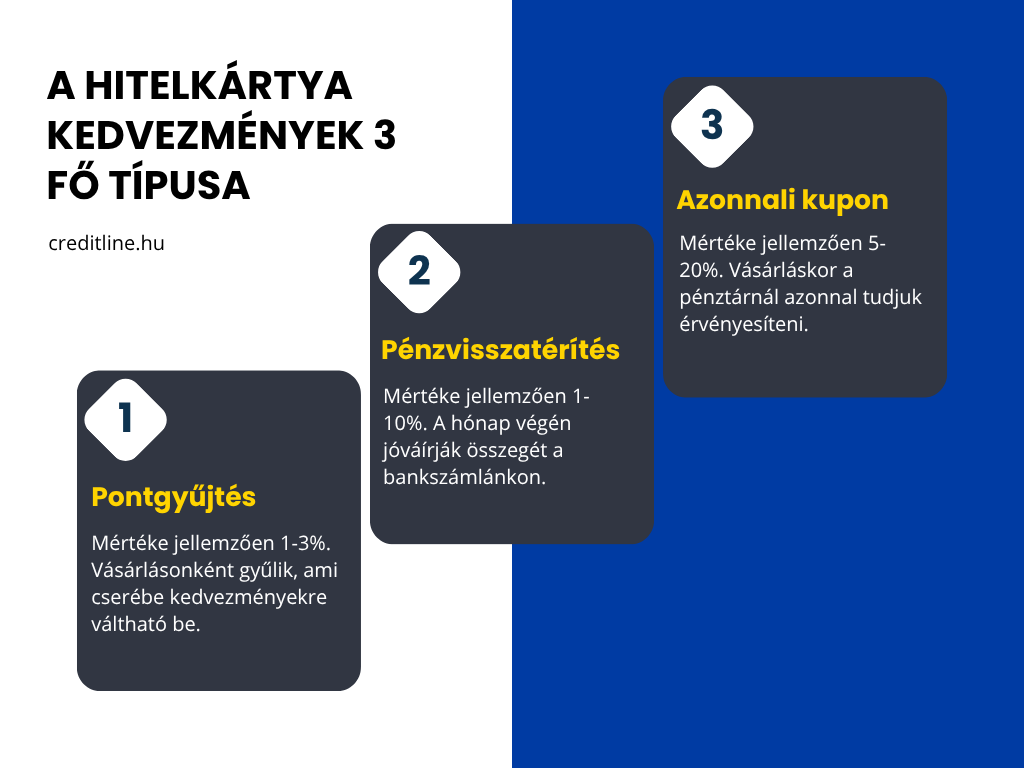
A gyakorlatban jellemzően háromféle kedvezményről beszélhetünk:
Hogyan alakul a hitelkeret és a kamat?
A hitelkártya kapcsán fontos megjegyezni, hogy nem költekezhetünk vele vég nélkül. A bank meghatároz egy hitelkeretet, amihez a Jövedelemarányos Törlesztési Mutató (JTM) szabályait veszi alapul. A havi adósságszolgálatunkba a bank a hitelkeret 5%-át veszi csupán figyelembe. Ezt viszont akkor is, ha a hitelkeretet egyébként egyáltalán nem használjuk. Ez más hitelek igénylésekor bírhat jelentőséggel.
A kamatok tekintetében pedig a THM-et érdemes kiindulópontnak venni. Ez Magyarországon törvényileg szabályozott: a jegybanki alapkamatot a THM maximum 39 százalékponttal haladhatja meg. Ez a határérték félévente változik. A január-június közötti Teljes Hiteldíj Mutatónál a december elsejei, a július-december közötti értéknél pedig a június elsejei alapkamat a mérvadó. Ez idén az év második felében 45,25%-ot jelent, hiszen június elsején az alapkamat 6,25% volt.
Mire van szükség a hitelkártya igényléséhez?
Ha számlavezető bankunknál szeretnénk a hitelkártya igénylését elindítani, akkor azt megtehetjük személyesen a bankfiókban, telefonon, vagy akár otthonunk kényelméből internet bankon vagy a banki mobilapplikáción keresztül.
Személyes dokumentumok tekintetében csupán érvényes személyi igazolványra és lakcímkártyára van szükség, illetve az elmúlt 3 havi számlakivonatra. Ezen felül a bank kérhet jövedelemigazolást is, ha havi jövedelmünk másik bankszámlára érkezik.
Az igénylés feltételei sem mondhatóak szigorúnak:
- legalább minimálbért elérő havi jövedelemmel rendelkezünk,
- nem vagyunk fenn a KHR-listán negatív adósként,
- betöltöttük 18. életévünket és
- legalább 3 hónapos, lehetőleg határozatlan idejű munkaviszonnyal rendelkezünk.
Hogyan válasszunk hitelkártya konstrukciót?
A hitelkártya igénylésekor jó kiindulópont lehet az egyes konstrukciókhoz tartozó díjak, kamatok és vásárlási kedvezmények összehasonlítása. Ha tudatosan használjuk bankkártyánkat, azaz mindig mindent időben visszafizetünk, akkor a kamat helyett érdemes inkább a kedvezményekre fókuszálni.
Érdemes azonban az éves kártyadíjat és a többi rendszeresen felmerülő díjat is szemügyre venni. Legalább ugyanilyen fontos annak is utánajárni, hogy a kedvezmények (pl. a cash back) milyen feltételek mellett járnak. A bankok eltérő feltételek mellett kínálnak különféle konstrukciókat, így célszerű ezeket alaposan megvizsgálni, mielőtt döntést hoznánk. Nézzük át az apróbetűs részeket is, hiszen gyakran a lényeg ebben rejlik.