Egyszerre több hitelt is fizetünk? Belebonyolódtunk a részletekbe és a törlesztésbe? Nem látjuk át, hogy mire és mennyit kell fizetni? Netán csak egy hitelünk, van de az túlzottan drága? Megterhelő a havi törlesztő? A kérdésekre két megoldás is adható: hitelkiváltás és adósságrendezés. Habár a két kifejezést gyakran egymás szinonimájaként is használják, nem ugyanazt jelentik. A cikkben tisztázzuk a két kifejezés jelentését, megnézzük a hasonlóságokat és különbségeket, illetve megvizsgáljuk, hogy melyik mikor lehet előnyös.
Mi az a hitelkiváltás?
Ha valamilyen problémánk adódik a hitelünk törlesztésével – mondjuk túl drága a hitel, túlzottan sokat fizetünk törlesztés gyanánt, netán átláthatatlanná váltak kölcsöneink –, akkor sincsen baj, van megoldás: a hitelkiváltás és az adósságrendezés. A hitelkiváltás azt jelenti, hogy a meglévő kölcsönünket egy másik, kedvezőbb feltételekkel rendelkező konstrukcióra cseréljük. A kedvezőbb feltételek vonatkozhatnak az alacsonyabb kamatra vagy akár a hosszabb futamidőre is. Ez az eszköz általában akkor lehet hasznos, ha a meglévő hitelünk magasabb kamatozású, mint amilyen kamat mellett ma igényelhetnénk hitelt. Szintén előnyös lehet, ha a szerződés feltételei idővel kedvezőtlenebbé váltak, mint amelyeket most kínálnak a piacon.
Egyszerűen fogalmazva azt mondhatjuk, hogy a hitelkiváltás egy korábbi hitel másik konstrukcióra való lecserélését jelenti. Ebben az esetben tehát nem több tartozásunk van, hanem egyetlen, túlzottan drágának tűnő kölcsönünk.
Mit tud az adósságrendezés?
Az adósságrendezés ezzel szemben arra utal, hogy több meglévő hitelünket egyetlen másik hitelre cseréljük le. Ez a megoldás alapvetően akkor lehet hasznos, ha többféle kölcsön fizetése terhel minket, mint például személyi kölcsön, hitelkártya és áruhitel, ezeknek pedig a törlesztése túlzottan nagy terhet jelent vagy szimplán csak átláthatatlan már.
Az adósságrendezés lényege tehát nem csupán abban rejlik, hogy olcsóbban megússzuk a törlesztést, hanem abban is, hogy a több konstrukció egyetlen, átlátható történetté alakuljon. Ez minden szempontból előnyös: egy konstrukció, egy szerződés, egy teher, azaz egyetlen törlesztés.
Miben különbözik akkor a két fogalom?
Habár a hitelkiváltás és az adósságrendezés fogalmai gyakran összemosódnak a köznyelvben, a fentiek alapján látható, hogy ez két hasonló, de mégis fontos különbséggel rendelkező fogalom. A legegyszerűbben azt mondhatjuk, hogy a hitelkiváltás egy kölcsön lecserélésére utal, míg az adósságrendezés több tartozás egységesítése. A céljuk azonban megegyezhet: a havi törlesztő mérséklése, pénzügyi helyzetünk könnyebb kezelése.
A lényeget tekintve azonban a két fogalom nem egyezik. Amennyiben van egy hitelünk, amit drágának találunk, vagy akár találtunk jobb ajánlatot a piacon, akkor erre inkább a hitelkiváltás való. Ha egyszerre több tartozásunk is van, és ezeket szeretnénk egységesíteni, akkor az adósságrendezés lehetőségével élhetünk.
Melyik megoldás mikor lehet igazán hasznos?
A hitelkiváltás egyértelmű előnye, hogy drága kölcsönünket egy olcsóbbra cserélhetjük. Tegyük fel, hogy az igénylés óta kedvezőbbé váltak a hitelfeltételek, netán hitelképességünk javult. Ebben az esetben jelentősen csökkenthetjük terheinket. Mikor válasszuk ezt a megoldást?
A hitelkiváltás abban az esetben lehet különösen hasznos megoldás, ha
- hitelünk kamata túlzottan magas, ezt szeretnénk olcsóbbra cserélni,
- csökkentenénk a havonta fizetendő terhet, azaz a törlesztőrészletet,
- egyszerűbbé alakítanánk hitelünk törlesztését,
- optimalizálnánk a kölcsön futamidejét.
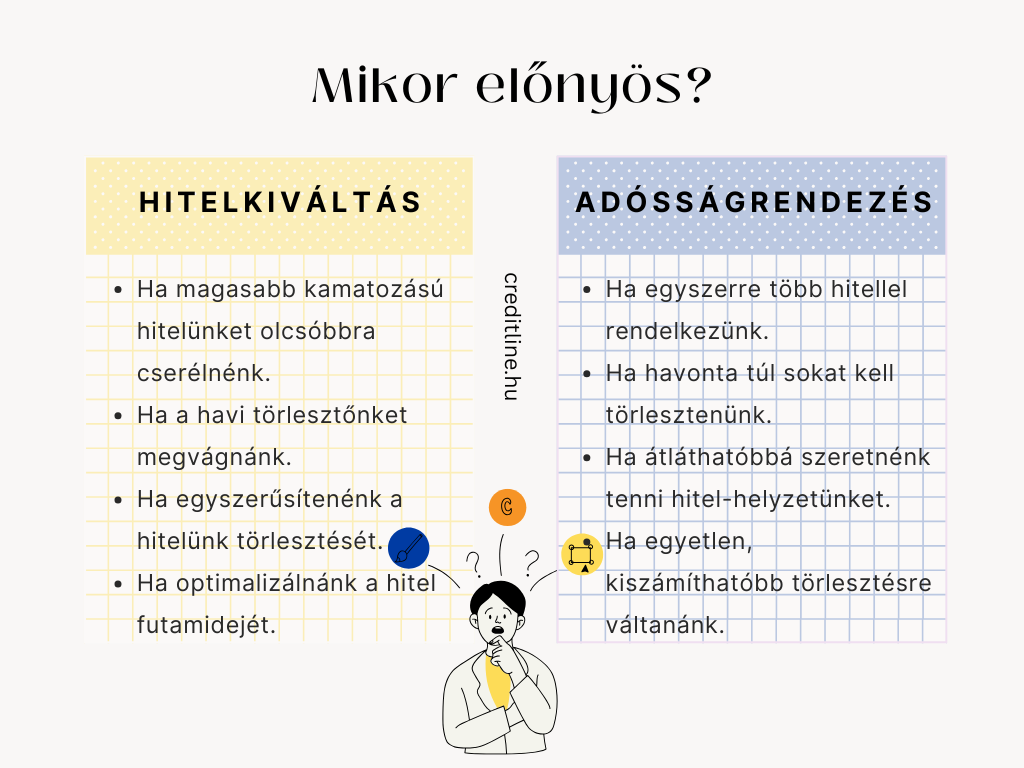
Ezzel szemben az adósságrendezés legfőbb előnye abban rejlik, hogy a több törlesztést összevonjuk, így csak egyre kell figyelni. Értelemszerűen ez abban az esetben lehetséges, ha egyszerre több hitellel is rendelkezünk, a törlesztési terheket pedig túlságosan megterhelőnek találjuk. Ez nemcsak pénzügyi, hanem szervezési tekintetben is könnyebbség lehet.
Az adósságrendezés tehát akkor lehet előnyös, ha
- egyszerre több hitellel is rendelkezünk,
- a törlesztőrészletek túlságosan megterhelik pénztárcánkat,
- átláthatatlan, hogy mikor, mire és mennyit kell fizetnünk,
- egyetlen, kiszámítható konstrukcióra szeretnénk váltani.
Mi mindenre kell figyelni?
A hitelkiváltás és az adósságrendezés hatalmas segítség lehet pénzügyi helyzetünk kisimításában és átláthatóvá tételében. Mindazonáltal azzal is érdemes tisztában lenni, hogy önmagában az alacsonyabb törlesztő nem jelent teljeskörű megoldást. A törlesztőrészlet mellett érdemes figyelmet fordítani a futamidőre, a teljes visszafizetendő összegre és a járulékos költségekre.
Mit takar a teljes visszafizetendő összeg? Az alacsonyabb törlesztő gyakran a futamidő meghosszabbításával érhető el. Általánosságban azt mondhatjuk, hogy minél hosszabb ideig fizetjük vissza a hitelt, összességében annál többet fizetünk vissza a banknak. Elképzelhető tehát, hogy havonta könnyebb lesz pénztárcánknak, de összességében rosszabbul járunk. Ezek alapján pedig a döntésnél érdemes lehet ezt a szempontot is figyelembe venni.
Milyen költségekről lehet szó? Mindkét megoldás mellé társulhatnak költségek. Ilyen például a meglévő hitelek vagy hiteleink végtörlesztésének költségei. Sőt, az új hitel is járhat többletkiadással: felmerülhetnek olyan egyszeri díjak, mint a folyósítás és az értékbecslés költsége, a közjegyző díja vagy az előtörlesztés díja. Éppen ezért érdemes a döntés előtt az ezzel járó feltételeknek is utánajárni.
Mindezek mellett azt is érdemes figyelembe venni, hogy a hitelkiváltás és az adósságrendezés tényleg megfelel-e helyzetünknek. Ha csak egy drága hitelünk van, akkor nem feltétlenül éri meg bonyolult megoldásokat választani. Több tartozás esetén viszont jelentősen megkönnyítheti helyzetünket azok összevonása.