Október végétől igényelhető az új támogatás és hitel kombináció, a Wekerle Plusz. Ez lépett a rendkívül népszerűnek mondható Otthon Start Program helyébe. A két konstrukció azonban nem csupán elnevezésében különbözik. A kölcsön összege, futamideje, illetve az ingatlanok értékhatárai változatlanok maradtak. A többi feltétel viszont szinte kivétel nélkül módosult. Ezek között találkozhatunk szigorításokkal és könnyítésekkel is egyaránt. A cikkben pontról pontra végig vesszük, hogy mit kell tudni az új támogatott hitel lehetőségéről.
Miben hasonlít a Wekerle Plusz és az Otthon Start?
Október végén megjelent a Magyar Közlönyben a Wekerle Plusz lakásszerzési kölcsönről szóló 298/2026. (X. 27.) Korm. rendelet, amely szinte azonnal hatályba is lépett. Az Otthon Start Programot leváltó lehetőség ugyanúgy az első saját otthon megszerzését támogatja. A kormány szerint viszont az új konstrukció ebben célzottabb segítséget nyújt. A feltételek között ugyanis olyan szigorítások találhatóak, amelyek a befektetési célú vásárlásokat hivatottak kiszűrni. De mi maradt ugyanaz?
A két támogatott konstrukció kerete megegyezik. Ez azt jelenti, hogy a Wekerle Plusz igénylésével is legfeljebb 50 millió forinthoz juthatunk. A futamidő pedig szintén 25 év lehet. Az önerő sem változott, ugyanúgy 10% saját forrást kell beletennünk. Természetesen itt is figyelembe kell venni a jövedelemarányos törlesztőrészlet (JTM) és a hitelfedezeti arány előírásait. A kölcsön összegéből finanszírozhatjuk lakás, családi ház, tanya vagy birtokközpont vásárlását és építését, csakúgy, mint az Otthon Startnál.
Szintén megmaradtak az ingatlan értékhatárára vonatkozó előírások:
- a lakás vételára legfeljebb bruttó 100 millió,
- ház esetében 150 millió forint lehet,
- a négyzetméterenkénti ár pedig nem lehet magasabb bruttó 1,5 millió forintnál.
Az értékhatár kapcsán viszont lényeges változás, hogy a négyzetméterár-korlátot évente indexálják 2028. január 1-jétől kezdődően. Ez azt jelenti, hogy a KSH új lakásokra kalkulált árindexével fog emelkedni. Ez kimondottan előnyös a fővárosban, ahol számos ingatlan az ár-korlátok miatt kiesett az Otthon Startból.
A legfőbb változás a hitel kamatánál van
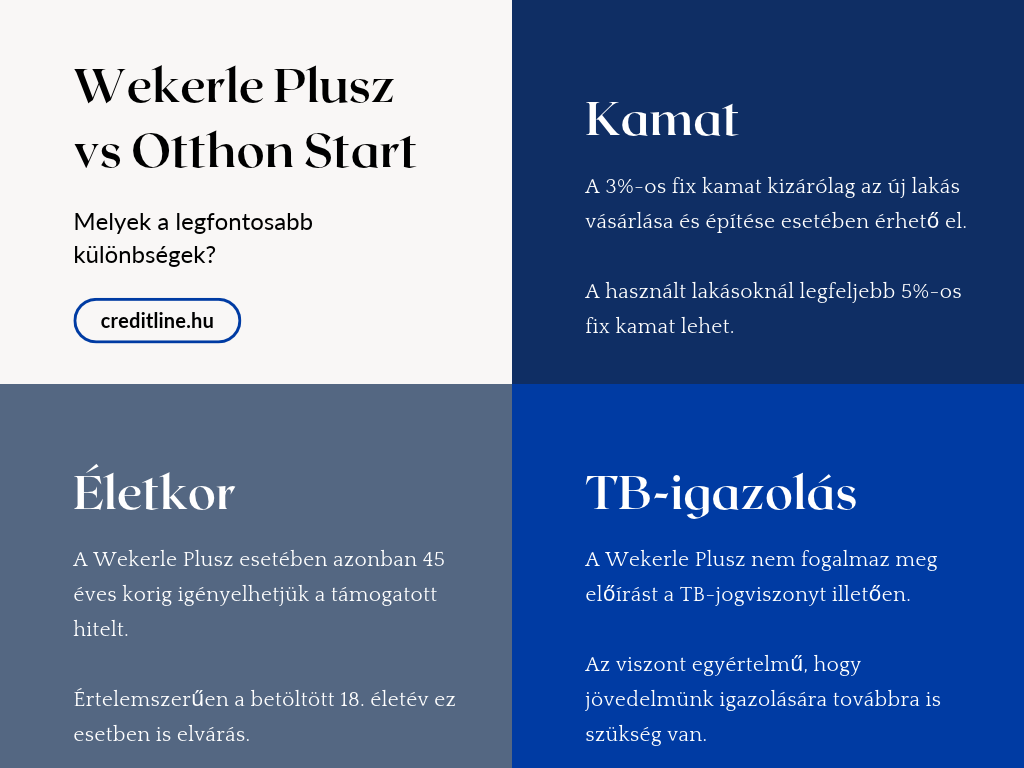
A két támogatott hitelnél a legfőbb különbség a kamatban rejlik. Az Otthon Start esetében ez legfeljebb 3%-os fix kamatot jelentett. A bankok közötti verseny miatt akár 2,8-2,95% körüli kamat mellett is igényelhettük a kölcsönt. A Wekerle Plusz hitelénél ez kizárólag az új lakás vásárlása és építése esetében érhető el. A használt lakásoknál legfeljebb 5%-os fix kamat lehet.
Ez a különbség igencsak jól látható. Egy 50 millió forint összegű és 25 év futamidejű hitelnél 3% kamat esetén havi 237 106 forint a törlesztő. Ez 5%-os kamat esetén már 292 295 forint. A különbség tehát 55 189 forint minden hónapban. Ha pedig a teljes futamidőre vetítjük, ez 16,6 millió forinttal több kiadást eredményez.
Van életkori határ, de nem kell TB-jogviszony igazolás
Az Otthon Start esetében nem volt megszabva, hogy legfeljebb hány éves lehet az igénylő. Ha éppen csak betöltöttük a 18. életévünket, vagy nyugdíjaztak már, ugyanúgy felvehettük a kölcsönt. A Wekerle Plusz esetében azonban 45 éves korig igényelhetjük a támogatott hitelt. Értelemszerűen a betöltött 18. életév ez esetben is elvárás.
A munkaviszonnyal kapcsolatos feltételen viszont lazított a kormány. Az Otthon Startnál legalább kétéves folyamatos TB-jogviszony volt az elvárás. Erre pedig a hitelkérelem leadása előtti 180 napban még szigorúbb szabályok vonatkoztak. A Wekerle Plusz nem fogalmaz meg előírást a TB-jogviszonyt illetően.
Az viszont egyértelmű, hogy jövedelmünk igazolására továbbra is szükség van. Csakúgy, mint az általános hitelfelvételi előírásoknak megfelelni, mint például a büntetlen előélet és köztartozásmentességnek, továbbá nem szerepelhetünk a KHR nyilvántartásában negatív adósként.
Szintén újítás, hogy az új támogatott konstrukciót házastársak és élettársak is igényelhetik közösen. Mi több, ha párként vásárolnak ingatlant, akkor erre csakis közös hitelfelvétel mellett van lehetőségük. Ebben az esetben a pár mindkét tagja tulajdont szerez az ingatlanban.
A meglévő ingatlan kapcsán is változott a szabályozás
Az Otthon Start és a Wekerle Plusz is az első otthonteremtést szolgálja. Ezzel kapcsolatban viszont fontos kérdés, hogy a szabályok hogyan kezelik a már meglévő ingatlantulajdont. Az előbbi konstrukciónál nem lehetett 50%-nál nagyobb részesedésünk ingatlanban. Ez alól kivételt jelentett, ha ez a tulajdonrész nem lépte túl a 15 millió forintos keretet.
A Wekerle Plusz esetében viszont már az 50%-ot elérő részesedés is meghiúsítja a hitelfelvételt. Ha tehát fele-fele arányban vagyunk tulajdonosok egy lakásban, akkor nem vagyunk jogosultak a kölcsön igénylésére. Az újítással pedig jött még egy szigorítás: ez nemcsak az elmúlt 10 évre vonatkozik, hanem időkorlát nélküli előírás.
A kivételek kapcsán is van némi változás:
- Ha egyedül igényeljük, akkor a tulajdoni részesedésünktől és a lakások számától függetlenül maximum olyan ingatlanban rendelkez(t)ünk tulajdonnal, aminek értéke nem haladja meg a 30 millió forintot. Ez tehát nem a tulajdonrészre, hanem az ingatlan értékére fókuszál.
- Ha párunkkal közösen igényeljük a hitelt, akkor az ugyanabban a lakásban lévő tulajdonrészek együttes értéke nem lépheti át a 30 millió forintos határt.
De hogyan határozzák meg az értéket egy meglévő ingatlannál? Ebben az esetben az értékbecslő által megállapított piaci értéket veszik figyelembe. Ezzel kapcsolatban fontos feltétel, hogy az értékbecslésnek 90 napnál frissebbnek kell lennie. Értékesített ingatlannál az adásvételi szerződésben szereplő vételár számít. Résztulajdon eladásakor pedig értelemszerűen annak a teljes ingatlanra vetített összege a mérvadó.