Az albérleteztetés első ránézésre egy jó kis passzív bevételi forrásnak tűnhet, azonban számos pénzügyi és adózási kérdést vet fel tulajdonosként. Miért van szükség írásos szerződésre? A lakáskiadáshoz kell-e adószám? Ezek a kérdések nem csupán a szabályozói előírásoknak való megfelelés miatt fontosak, hanem azért is, hogy védjük magunkat. A Nemzeti Adó- és Vámhivatal legújabb tájékoztatója alapján összeszedtük az öt legfontosabb pénzügyi kérdést, amivel a bérbeadóknak mindenképpen tisztában kell lennie, kiváltképpen a lakáskiadás adózás tekintetében.
1. Miért fontos az írásos szerződés?
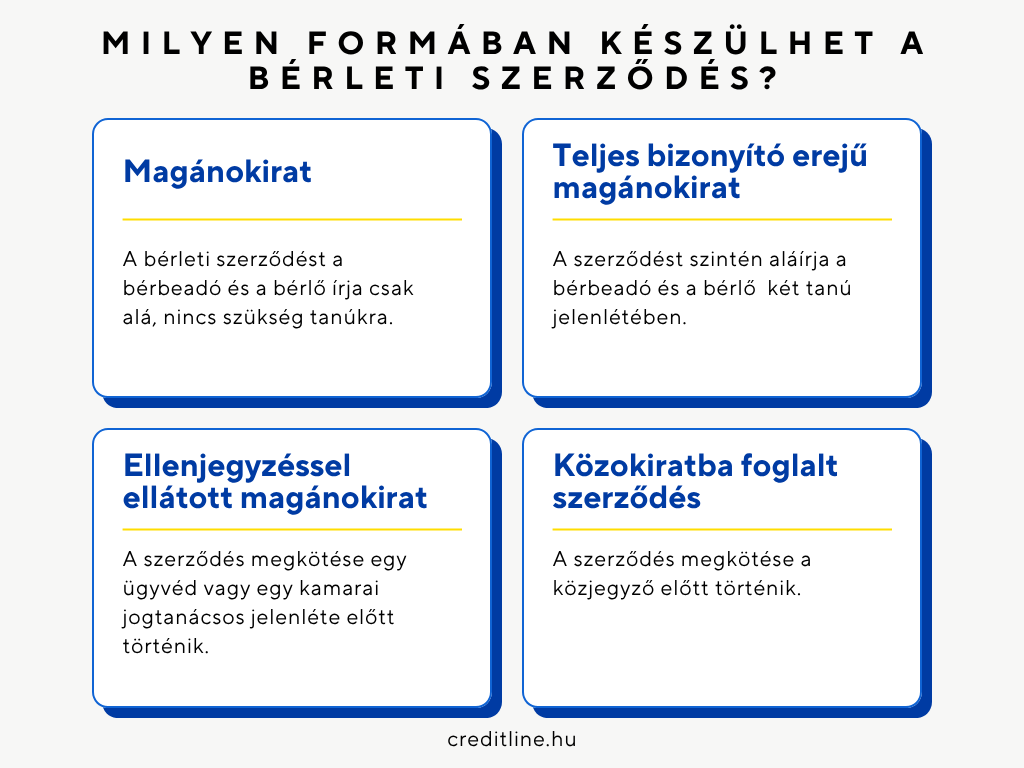
A lakásunk bérbeadásának első pontja az írásos bérleti szerződés megkötése. Ez különösen fontos, hiszen egyaránt szolgálja a tulajdonos és a bérlő érdekeit. Egy megfelelően összeállított szerződés egyértelműsíti, hogy milyen jogok és kötelezettségek vonatkoznak a felekre. Ez pedig hatékony eszköz lehet a későbbi esetleges vitás helyzetek megoldásában.
Ezen felül a NAV tájékoztatójában azt is hangsúlyozza, hogy a bérleti díj átvételét minden esetben fontos dokumentálni. A bérleti díj megfizetése ma már leggyakrabban átutalással történik. Ekkor az utalás közleményében érdemes megadni az adott hónapot és a ,,bérleti díj” kifejezést.
2. Kell-e adószám a lakáskiadáshoz?
Még a mai napig köztudatban van az a félreértés, hogy az albérleteztetéshez szükséges adószámot kiváltani. Ez a lakáskiadás adózási szempontjából fontos kérdés. Az alapvető szabály azt mondja, hogy a magánszemélyek számára nem kell hozzá adószám, elegendő az adóazonosító jel, abban az esetben, ha
- a bérbeadás nem turisztikai célú (vagyis nem szálláshelyként vagy rövid távra van kiadva) és
- áfa alól mentes.
Mikor van szükség adószámra a bérbeadáshoz?
- Ha az ingatlant egyéni vállalkozóként adjuk ki,
- Ha olyan ingatlant adunk bérbe, amelynek nem áfamentes a hasznosítása (pl. garázs, parkolóhely),
- Ha úgy döntünk, hogy áfás kiadást válaszutunk,
- Ha bizonylat helyett számlát vagy nyugtát állítanánk ki,
- Ha kötelesek vagyunk közösségi adószámot kiváltani.
Amennyiben a fentiek alapján szükségünk van adószámra, akkor azt Online Nyomtatványkitöltő Alkalmazásban (ONYA) gyorsan és egyszerűen igényelhetjük. Ehhez a ’T101-es jelű nyomtatványra lesz szükségünk.
3. Mekkora az adóköteles jövedelem?
A lakáskiadás adózása kapcsán fontos kérdés, hogy mi után és mennyit kell fizetnünk. Főszabály szerint nem a teljes bevételünket terheli adófizetési kötelezettség, hanem csak a kiszámított jövedelmet.
A bevétel kategóriájába sorolandó a bérleti díj és a bérlő általi egyéb befizetések, mint a felújítási alap, a közös képviselet díja, illetve a társasház biztosítási díja. Ugyanakkor a bérlőt terhelő rezsiköltség nem minősül bevételnek. Ez viszont csak akkor van így, ha az elszámolás a fogyasztásmérő órák szerint történik.
De akkor mi számít jövedelemnek? A számításhoz két lehetőség közül választhatunk:
- 10%-os költséghányad: A bevételüknek 90%-a minősül jövedelemnek, ami alapján megfizetjük a személyi jövedelemadót. Ez a módszer akkor lehet hasznos, ha minimális igazolható kiadásunk van. Ekkor ugyanis nem kell gyűjtögetni ezekről a számlákat, viszont más költséget sem vehetünk figyelembe.
- Tételes költségelszámolás: A bevételünkből levonunk minden olyan lakáskiadással kapcsolatos költséget, amelyről számla lett kiállítva. Ez vonatkozhat karbantartásra, felújításra, rezsiköltségre, de még az épület értékcsökkenésére is.
4. Lakáskiadás adózás: mikor és mennyit kell fizetni?
A lakáskiadás adózás szempontjából viszonylag egyszerű, már ami a vonatkozó adóterhet illeti: a jövedelem 15%-át terheli személyi jövedelemadó. Fontos tudni, hogy ez nem havonta és nem is évente, hanem negyedévente fizetendő. Ezt a NAV számára kell adóelőleg formájában megfizetni. Ennek a határideje a negyedévet követő hónap 12. napja.
De mi a helyzet az adóbevallással? A lakáskiadásból származó jövedelmet önálló tevékenységből származó jövedelemként kell szerepeltetni. Érdemes azzal is tisztában lenni, ha kifizető – mondjuk cég vagy egyéni vállalkozó – bérli az ingatlant, akkor ezt az adóelőleget a kifizető köteles befizetni.
5. Köteles vagyok számlát kiállítani?
Alapvetően a lakóingatlan kiadása áfamentes, így ha magánszemélyként adjuk ki, nem kell számlát kiállítani. Helyette elegendő egy számviteli bizonylat, amin szerepelnek a felek adatai, az átvett összeg, a vonatkozó időszak és a dátum.
Ezzel szemben a garázs és a parkolóhely bérbeadása áfaköteles, erről pedig kötelesek vagyunk számlát adni.