Vajon hogyan fognak telni nyugdíjas éveink? Hogyan biztosíthatnánk a stabil nyugdíjat? Ezek a kérdések még távolinak tűnhetnek, de mielőbbi megválaszolásuk jóval fontosabb, mint gondolnánk. Minél hamarabb elkezdünk erre az időszakra tudatosan felkészülni, annál nagyobb tartalékot képezhetünk. Ebben hasznos segítség lehet a nyugdíjcélú megtakarítás. Ennek jelenleg három formáját is adó-jóváírással támogatja az állam. A cikkben ezek közül a Nyugdíj-előtakarékossági Számla (NYESZ) lehetőségét boncolgatjuk. Ez azonban nem feltétlenül lesz mindenki számára a legjobb megoldás, így érdemes megismerni működését, költségeit, előnyeit és hátrányait is.
Mi az a Nyugdíj-előtakarékossági Számla?
A Nyugdíj-előtakarékossági Számla vagy NYESZ egy nyugdíjcélú megtakarítási lehetőség, ami a hosszú távú öngondoskodást ösztönzi. A számlára a megtakarító saját döntése alapján fizethet be pénzt, amelyet különféle pénzügyi termékekbe – többek között értékpapírokba – helyezhet. Ez viszonylag nagy szabadságot ad a számla tulajdonosának, hiszen maga döntheti el, hogy milyen formában szeretné pénze értékét megtartani, növelni.
Az állam ezen hosszú távú nyugdíjcélú megtakarítási formákat adó-visszatérítéssel is támogatja. Ezek alapján a NYESZ mellé is igénybe vehető a személyi jövedelemadó-jóváírás. Ez a befizetett összegekre jár, mértéke 20%, de legfeljebb évi 100 ezer forint lehet.
Miben más a NYESZ-R?
A téma kapcsán fontos hangsúlyozni egy különbséget. A NYESZ kifejezését általánosságban használjuk a Nyugdíj-előtakarékossági Számlákra. Ezzel szemben a NYESZ-R az a számla, amelyhez az adó-visszatérítés kapcsolódik. A számla működése és a befektetési lehetőségek köre tehát megegyezik, a legfőbb különbséget az adókedvezmény jelenti. Ezek alapján bár egyértelműnek tűnhet, fontos kiemelni, hogy egy magánszemélynek egyszerre csak egy NYESZ-R számlája lehet, míg NYESZ-ből lehet akár több is.
Ahhoz, hogy a maximális, évi 100 ezer forintos jóváírást megszerezzük, a számlára 500 ezer forintot kell az adott évben befizetni. Ez történhet egy összegben és vagy több kisebb részletben is. Érdemes azzal is tisztában lenni, hogy a visszatérítés nem automatikusan történik: az SZJA-bevalláson keresztül kell igényelni. A jóváírás pedig nem bankszámlánkra, hanem a NYESZ-R-re érkezik.
Hol nyithatunk Nyugdíj-előtakarékossági Számlát?
Nyugdíj-előtakarékossági Számla nem nyitható bárhol, csakis az arra jogosult pénzügyi szolgáltatóknál. Erről érdemes lehet előzetesen tájékozódni. Ezt könnyen megtehetjük a Magyar Nemzeti Bank intézménykereső online felületén. A választható befektetési lehetőségekben a szolgáltatók eltérő kínálattal rendelkeznek, így mindenképpen ajánlott ennek utánajárni.
Ezen felül NYESZ nyitható a Magyar Államkincstárnál is. Erre személyesen az állampapír-forgalmazó ügyfélszolgálatokon van lehetőség, online pedig a magyarorszag.hu felületén keresztül Ügyfélkapu+ vagy DÁP hozzáféréssel. Az online számlanyitás kapcsán fontos feltétel, hogy rendelkezni kell a MÁK-nál normál értékpapír-nyilvántartási számlával, amin legalább 5000 forint lekötetlen összegnek kell lennie. Amennyiben személyesen nyitnánk meg, akkor ezzel egyidőben szükséges minimum 5000 forint befizetése. Érdemes azzal is tisztában lenni, hogy NYESZ kizárólag forintban nyitható, más pénznemben nem.
Milyen befektetések közül választhatunk?
A NYESZ-re befizetett összeget nem feltétlenül érdemes lekötetlenül hagyni. A hozamot ennek befektetése fogja termelni, amelynél a jogszabályokban meghatározott eszközök közül választhatunk. Ide sorolhatóak többek között az állampapírok, kötvények, részvények és befektetési alapok befektetési jegyei. Az egyes termékek eltérő hozamígéretekkel és eltérő kockázatokkal rendelkeznek. A döntés előtt érdemes mérlegelni, hogy milyen időtávon kívánunk megtakarítani, nagyjából mekkora hozamot szeretnénk elérni, ezért pedig mekkora kockázatot vagyunk hajlandóak vállalni.
Érdemes azzal is tisztában lenni, hogy nincs garantált hozam, a nyereségünk vagy éppen veszteségünk a választott termék(ek)től függ. Veszteség értelemszerűen a befektetési alapokkal és részvényekkel realizálható csak, így ha biztosra mennénk, akkor a kötvények és és állampapírok kevésbé kockázatosak. A befektetési lehetőségek szolgáltatónként eltérhetnek. Amennyiben a MÁK-nál nyitjuk meg Nyugdíj-előtakarékossági Számlánkat, akkor csakis forintalapú állampapírokat vásárolhatunk.
Milyen kiadások társulnak a NYESZ mellé?
A NYESZ esetében kétféle költséggel kell számolni: a számla vezetési díjával és a tranzakciós (kereskedési) díjjal. A számla vezetéséért felszámított díj a jóváírt éves átlagos összegnek a legfeljebb 1%-a, de legalább 2000 forint lehet.
A tranzakciós díjak azonban szolgáltatónként eltérőek lehetnek. A megbízással megvásárolt megtakarítási vagy befektetési termékekre a szolgáltató díjat számíthat fel. Ez alól mentesülhetünk, ha előtte a számlára fizetünk be pénzt. Ugyanakkor fontos tudni, hogy a díjmentesség minden befizetést követő első befektetésre vonatkozik csak.
Átvihetem a NYESZ számlámat egy másik szolgáltatóhoz?
Alapvetően át lehet vinni a Nyugdíj-előtakarékossági Számlát másik szolgáltatóhoz, azonban a termékek közötti különbségek miatt ez nem mindig lehetséges. Éppen ezért célszerű előre egyeztetni az befogadó szolgáltatóval, hogy milyen típusú értékpapírokat lehet tartani náluk a NYESZ-en.
Amennyiben a választott szolgáltató nem kereskedik az általunk tartott termékekkel, de mindenképpen váltani szeretnénk, érdemes lehet azokat visszaváltani, majd az ebből származó összeget átutalni a másik Nyugdíj-előtakarékossági Számlára. A szolgáltatók közötti számlaátvezetés csak a NYESZ értékpapírszámla teljes egyenlegének átutalásával lehetséges, melyet az átadó szolgáltató igazol.
Hogyan lehet pénzt befizetni a nyugdíj-előtakarékossági számlára?
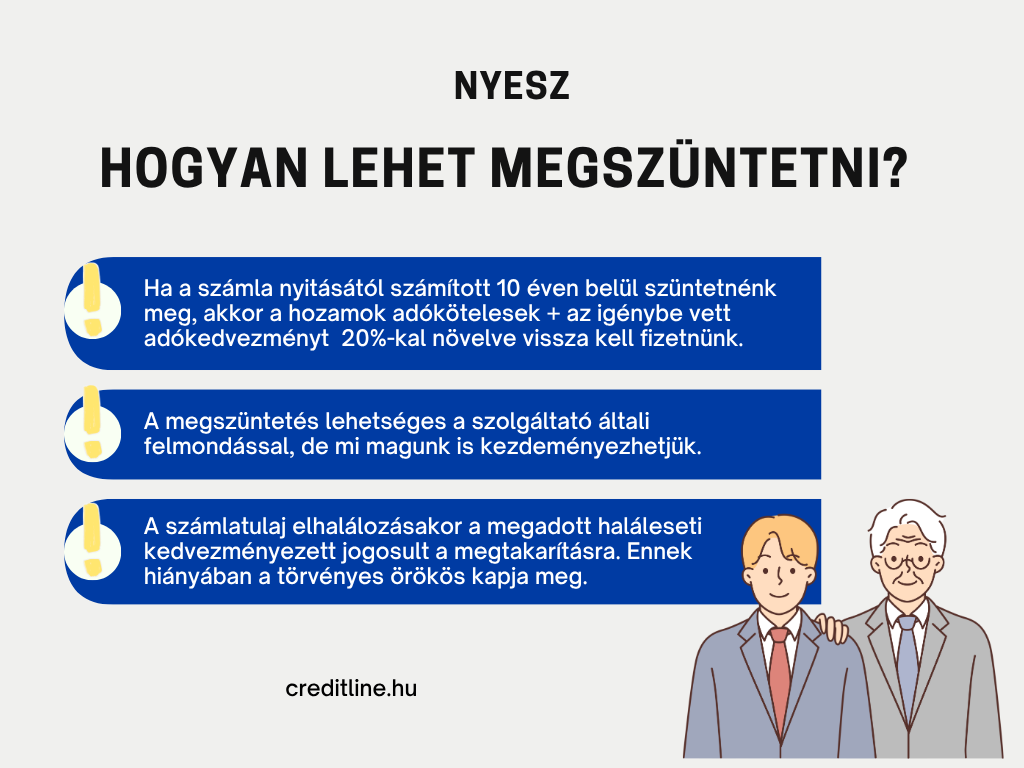
A számlára csak a számlatulajdonos fizethet be pénzt. A befizetések gyakorisága és az összege is szabadon eldönthető, nem vonatkozik rá semmilyen előírás. Ahogyan említettük, a NYESZ vezetéséért a szolgáltató díjat számíthat fel, így ha a befizetés összege vagy a számlán rendelkezésre álló pénzeszközök összege nem fedezi azt, a számlavezető felszólítást küld. Ha ennek a követelménynek 15 napon belül nem teszünk eleget, a számlakezelő azonnal megszüntetheti a számlát. Ezek alapján tehát érdemes azzal is számolni, hogy a számlához kapcsolódó díjakat is fedezze az összeg.
Mikor férhetünk hozzá a NYESZ összegéhez?
A megtakarításhoz akkor férhetünk hozzá adómentesen, ha két feltétel teljesül: egyrészt már nyugdíjba vonultunk, másrészt pedig a számla megnyitása óta eltelt legalább 10 év. Ezek alapján hiába váltunk nyugdíjassá és vennénk fel az összeget, ha még nem telt el a szerződéskötés óta 10 év – ekkor adófizetési kötelezettségünk keletkezik. Kivételt képeznek ez alól azok a NYESZ-ek, amelyeket 2013. január 1-je előtt nyitottak. Ezen számláknál a nyugdíjba vonulást követően adómentesen felvehetjük az összeget, ha a számlanyitástól legalább 3 év eltelt.